Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
AFYON KOCATEPE ÜNİVERSİTESİ HUKUK FAKÜLTESİ DOÇ DR HÜSEYİN BİLGİNİ
6183 Sayılı Kanun Kapsamındaki İşlemlere Karşı Düzeltme-şikâyet Yolunun Uygulanabilirliği
AFYON KOCATEPE ÜNİVERSİTESİ HUKUK FAKÜLTESİ DR ÖĞR ÜYESİ YASİN ATALANAFYON KOCATEPE ÜNİVERSİTESİ HUKUK FAKÜLTESİ DOÇ DR HÜSEYİN BİLGİNİ

200
Sepete Ekle
Vergi hataları ve düzeltme-şikâyet yolu 213 sayılı Vergi Usul Kanunu’nda düzenlenmiş bir müessese olup, amaç vergilendirme işlemlerindeki; kanun maddelerinde sayılan vergilendirme hatalarının düzeltilerek özellikle mülkiyet hakkı ve hakkaniyet ilkesine aykırı sonuçların bertaraf edilmesini sağlamaktır. Bu nedenle vergilendirme işlemlerindeki hataların beş yıllık tarh zamanaşımı ve hatta bazı hallerde daha uzun sürede düzeltilmesi mümkündür. Bu çalışma, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca tesis edilen ödeme emri ve haciz işlemlerinin, 213 sayılı Vergi Usul Kanunu’nun 116 ila 126. maddelerinde düzenlenen düzeltme-şikâyet yoluna konu edilip edilemeyeceği; ilgili kanun hükümleri, öğretide ileri sürülen görüşler ve Danıştay içtihadının dönemsel gelişimi ekseninde ele alınmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
AFYON KOCATEPE ÜNİVERSİTESİ HUKUK FAKÜLTESİ DR ÖĞR ÜYESİ YASİN ATALAN, AFYON KOCATEPE ÜNİVERSİTESİ HUKUK FAKÜLTESİ DOÇ DR HÜSEYİN BİLGİNİ 200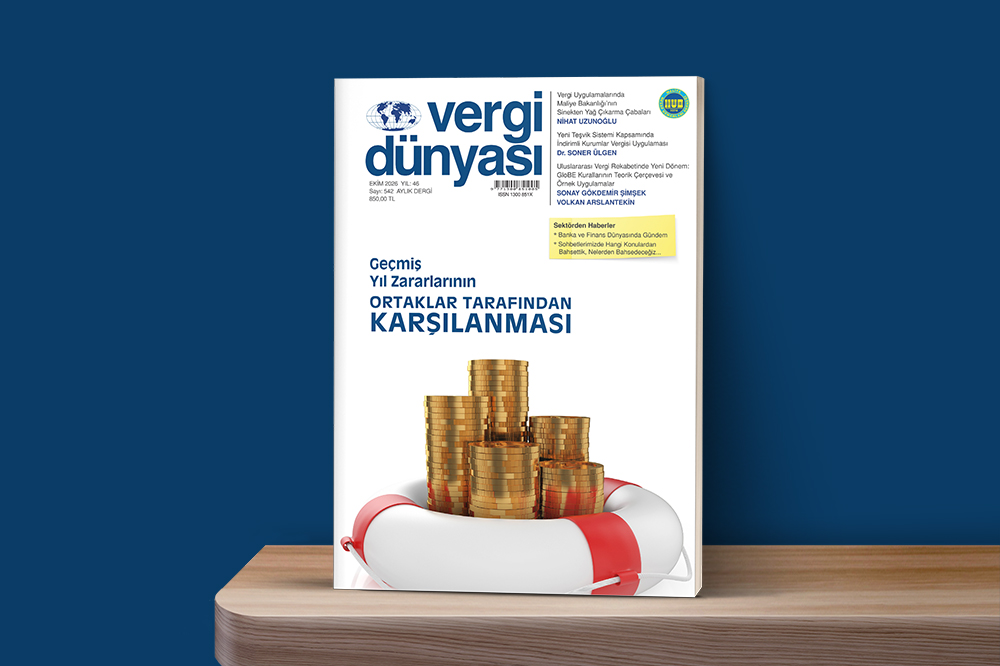 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik