Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2015
Eski Hesap Uzmanı ALİ TERZİ
2014 Takvim Yılında Elde Edilen Gayrimenkul Sermaye İratlarının Beyanında Özellik Arz Eden Durumlar
Eski Maliye Başmüfettişi MUSTAFA ATMACAEski Hesap Uzmanı ALİ TERZİ

200
Sepete Ekle
2014 takvim yılında elde edilen gayrimenkul sermaye iratlarının beyan edilmesinde dikkat edilmesi gereken hususların başında konut kira gelirleri için Gelir Vergisi Kanununun 21 inci maddesinde öngörülmüş olan istisna gelmektedir. Anılan hükümden farklı sonuçlar çıkarılarak yanlış uygulamaların yapılması muhtemel olduğundan konuyu örnekler vermek suretiyle detaylı olarak ortaya koymak suretiyle mükelleflere yol gösterilmeye gayret edilmiştir. Diğer yandan iratların beyan edilmesine ilişkin diğer husularda dikkat edilesi gereken konular açıklanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Maliye Başmüfettişi MUSTAFA ATMACA, Eski Hesap Uzmanı ALİ TERZİ 200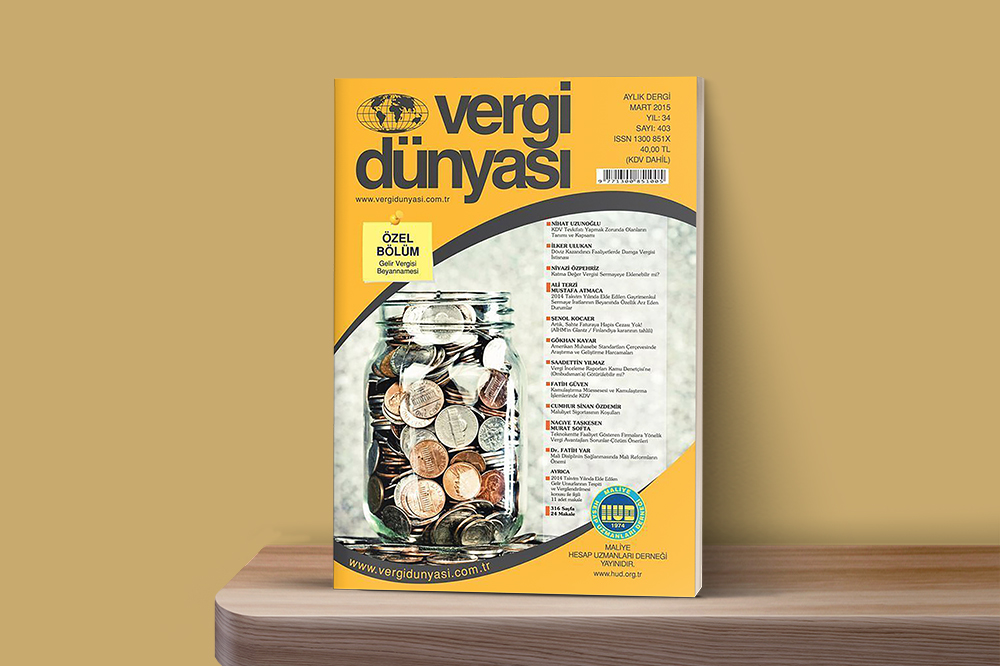 Mart2015
Mart 2015 Vergi Dünyası Dergisi
Mart 2015, Yıl:34, Sayı: 403 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik