Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2016
2015 Takvim Yılına İlişkin Gelir Vergisi Matrahının Tespitinde Zarar Ve Diğer İndirimler
Eski Hesap Uzmanı HACI ALİ GÖK
200
Sepete Ekle
193 sayılı Gelir Vergisi Kanunu’nun (GVK) 88'inci maddesinde gelir vergisi mükelleflerinin gelir vergisi beyannamelerinde bildirecekleri gelirlerden yapabilecekleri zarar mahsubuna, 89’uncu maddesinde ise indirimlere ilişkin düzenlemeler yapılmıştır. Ayrıca bazı özel kanunlarda, ilgili kanun kapsamında yapılan bağış ve yardımların gelir vergisi matrahından indirilebileceğine ilişkin düzenlemelerde yer almaktadır.
GVK'ya göre beyanı gereken gelirlerin yıllık beyannamede toplanması zorunludur. Söz konusu beyan esnasında gelir kaynaklarının bir kısmından hâsıl olan zararlar Gelir Vergisi Kanunu’nda aksine bir hüküm bulunmadıkça GVK'nın 88'inci maddesi kapsamında diğer gelir unsurlarından mahsup edilebilmektedir. Ayrıca Gelir vergisi matrahının tespitinde, gelir vergisi beyannamesinde bildirilecek olan gelirlerden GVK'nın 89'uncu maddesinde ve diğer kanunlarda belirtilen sınırlamalar dikkate alınarak çeşitli indirimler de yapılabilir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

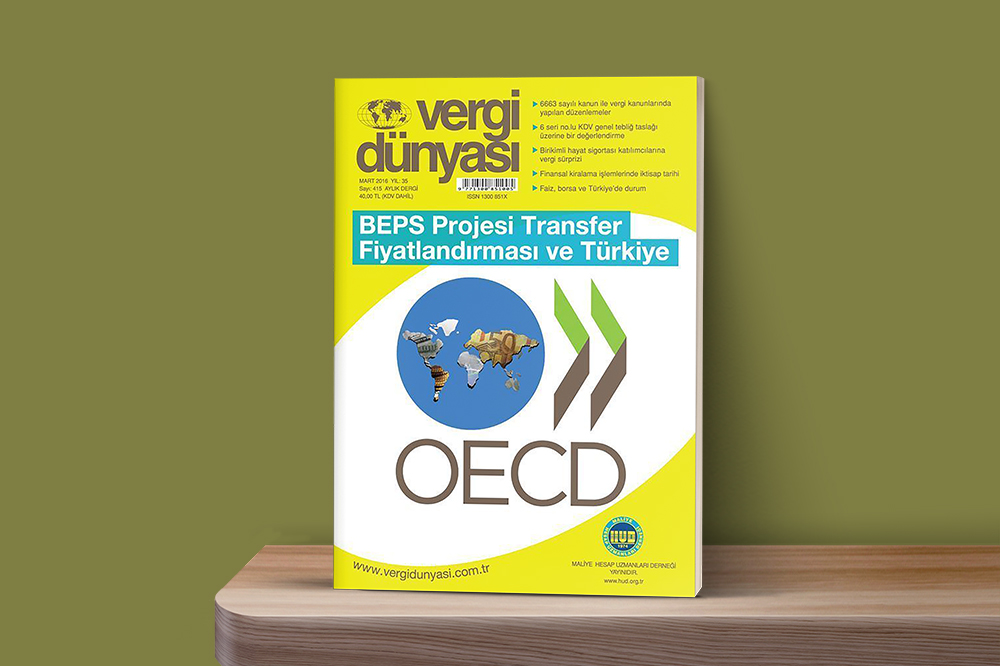 Mart2016
Mart 2016 Vergi Dünyası Dergisi
Mart 2016, Yıl:35, Sayı:415 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik