Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2016
2015 Takvim Yılında Elde Edilen Diğer Kazanç Ve İratların Tespitine İlişkin Esaslar
ESKİ HESAP UZMANI, YMM AV DR. NUMAN EMRE ERGİN
200
Sepete Ekle
Diğer Kazanç ve İratlar; değer artış kazançları ve arızi kazançlar olmak üzere iki farklı gelir unsurundan oluşmaktadır.
Değer artış kazancı olarak vergilendirilen gelir, GVK’nın mükerrer 80’nci maddesinde sayılan mal ve hakların elden çıkarılmasından sağlanan kazançtır. GVK’nın geçici 67’nci madde düzenlemesi ihraç edilen veya iktisap edilen bazı menkul kıymet ve sermaye piyasası araçlarını kapsadığından dolayı 2015 yılında menkul kıymetlerin değer artış kazancına konu gelirleri GVK'nın geçici 67'nci maddesi kapsamında tevkifata tabi tutulacaktır.
Arızi kazançlar ise yapılması devamlılık arz etmeyen faaliyetlerden elde edilen gelirlerin vergilendirilmesine yönelik düzenlemeler içermektedir. Hangi faaliyetlerden elde edilen kazancın arızi kazanç olduğu GVK'nın 82'nci maddesinde maddeler halinde sayılmıştır. İstisna haddinin üzerindeki arızi kazançlar için de beyanname verilmesi gerekmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

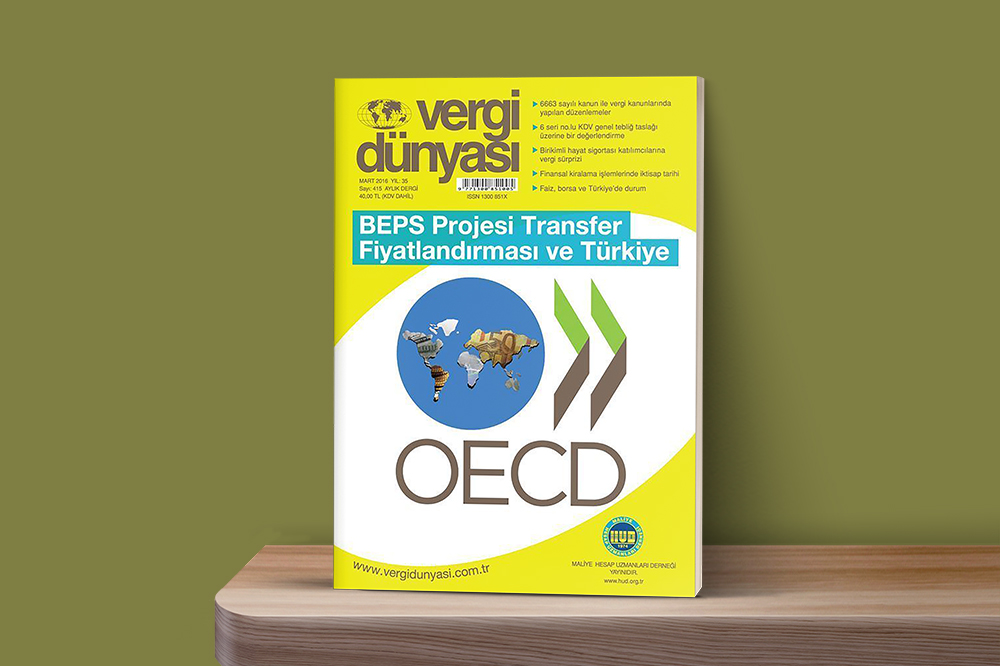 Mart2016
Mart 2016 Vergi Dünyası Dergisi
Mart 2016, Yıl:35, Sayı:415 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik