Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2016
2015 Takvim Yılında Elde Edilen Kazanç Ve İratların Toplanması Ve Beyanına İlişkin Esaslar
Eski Hesap Uzmanı ADNAN SERTAÇ YAZAR
200
Sepete Ekle
Gelir Vergisi, prensip olarak mükelleflerin beyanı üzerine tarh edilen beyan esasına dayalı bir vergidir.
Mükelleflerin, 193 sayılı Gelir Vergisi Kanunu(GVK)’nun 2’nci maddesinde yazılı yedi gelir unsurundan bir takvim yılı içerisinde elde ettikleri kazanç ve iratları mezkûr kanunda hilafına hüküm bulunmadıkça aynı kanunun 85’inci maddesi uyarınca yıllık beyannamede toplayarak beyan etmesi gerekmektedir. Ancak GVK’nın 86’ncı maddesi ile Geçici 67’nci maddesinde belirtilen bazı gelirler bu toplama esasının dışında bırakılmıştır. Gelirin toplanmasında gelir kaynaklarının bazılarından doğan zararlar GVK’nın 88’inci maddesinde belirtilen şartlar dahilinde diğer kaynakların kazanç ve iratlarından mahsup edilebilecektir. Mükellefler beyan edilen gelirlerinden aynı kanunun 89’uncu maddesinde belirtilen indirimleri de yapabileceklerdir. Yapılan bu işlemler neticesinde vergiye tabi gelir (matrah) tutarına ulaşılmaktadır. Söz konusu matraha GVK’nın 103’üncü maddesinde, 2015 takvim yılı gelirleri için güncellenmiş olan tarifenin uygulanmasıyla yıllık gelir vergisi hesaplanmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

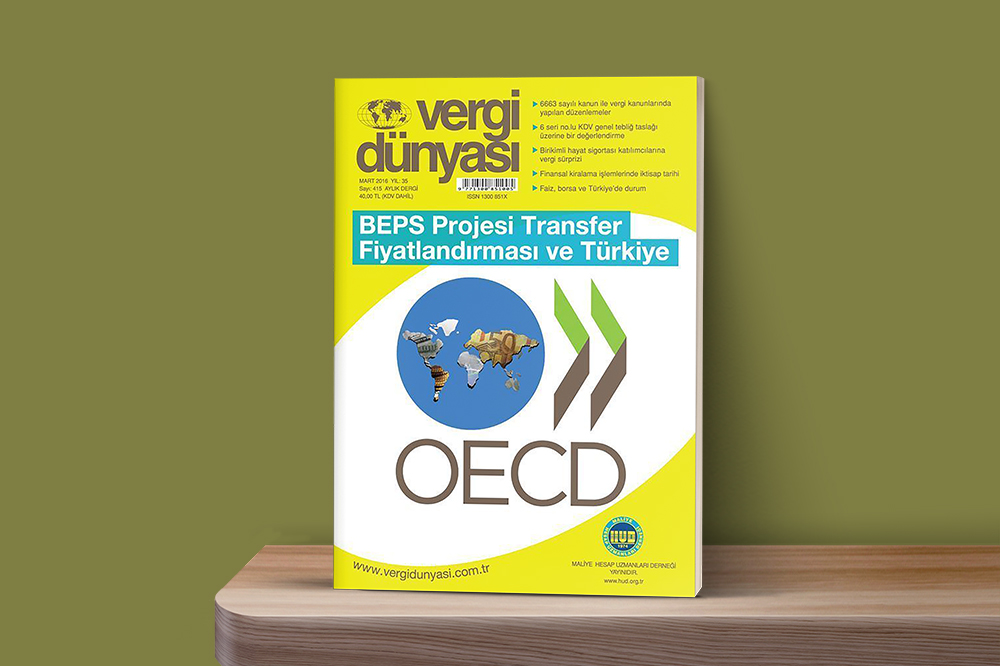 Mart2016
Mart 2016 Vergi Dünyası Dergisi
Mart 2016, Yıl:35, Sayı:415 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik