Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
2016 Yılında Tutulması Zorunlu Defterler
Eski Hesap Uzmanı KEMAL ABAY
200
Sepete Ekle
213 sayılı Vergi Usul Kanunu'na göre mükellefin ödevlerinden biri de defter tutmadır. Tutulması zorunlu defterlere ilişkin düzenlemeler Vergi Usul Kanunu ve Türk Ticaret Kanunu’nda yer almaktadır. Bununla birlikte mükelleflerin faaliyet alanlarına göre Bankacılık Kanunu, Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile İş Kanunu hükümleri uyarınca da ilave defter tutma zorunluluğu ortaya çıkmaktadır.
Defter tutma mecburiyeti, her ne kadar vergi konusunda mükelleflerin denetlenebilmesi amacıyla ortaya çıkmış gibi gözükse de; işletmelerin kâr ya da zarar durumu, işletmenin varlıklarının kontrol edilmesi, işletmenin verimini artırması, ticari hayatta karşılaşılan ihtilafların çözümü, işletme içi kontrollerin sağlıklı bir biçimde yapılabilmesi, yönetici ve ortakların sağlıklı karar alabilmesi, borç-alacak işlemleri gibi birçok önemli hususta rol oynamaktadır. Dolayısıyla mükelleflerin, kanunların koyduğu zorunluluk dışında defter tutmalarını gerekli kılan durumlar da mevcuttur.
Çalışmamızda, mükelleflerin 2016 yılında hangi defterleri tutacakları ve ne şekilde tutacakları, defter tutmaya ilişkin yükümlüklerinin neler olduğu, bu yükümlülüklerin yerine getirilmemesi durumunda hangi yaptırımlara muhatap olacakları Vergi Usul Kanunu, Türk Ticaret Kanunu, Bankacılık Kanunu, Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile İş Kanunu kapsamında ele alınmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2015
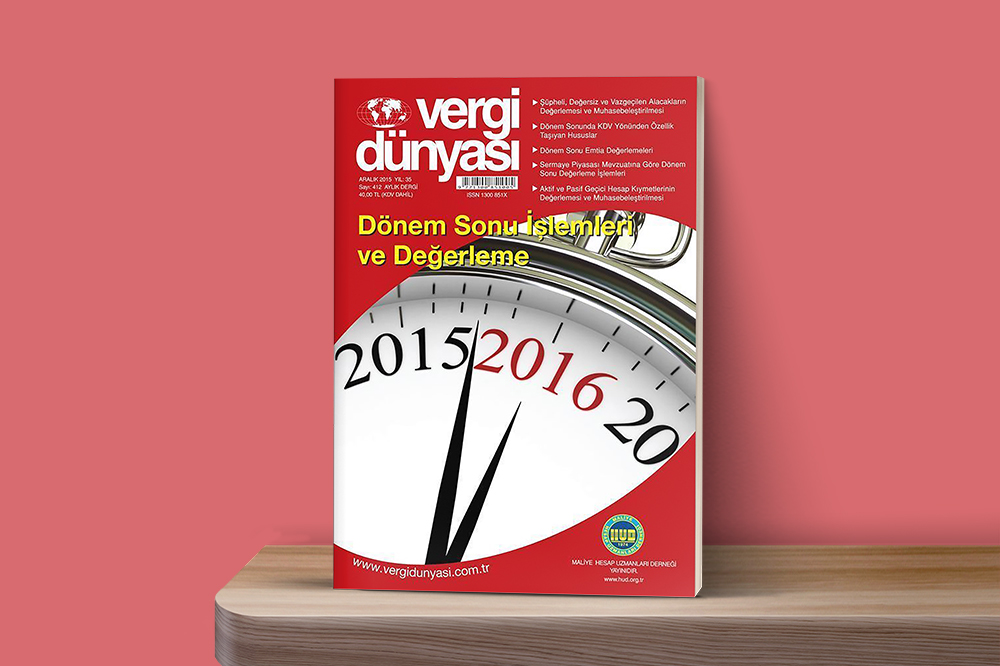
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik