Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2015
6183 Sayılı Kanun'un 9?uncu Maddesinde Düzenlenen Teminat Müessesesinin Bazı Açılardan İncelenmesi
Eski Baş Hesap Uzmanı ÖMER KESKİN
200
Sepete Ekle
6183 sayılı Kanun ile tahakkuktan önce de kamu alacağının tahsilini güvence altına almak, tahakkuktan sonra ise tahsilini kolaylaştırmak ve bu şekilde hazine kaybını önlemek amacıyla bazı güvence önlemleri getirilmiştir. Teminat isteme, ihtiyati haciz ve ihtiyati tahakkuk gibi mekanizmalar kamu alacağının tahsilinin, rızaen ödeme veya cebren takip ve tahsil safhalarından önce tehlikeye girmesini önlemek, alacaklı kamu idaresinin haklarını korumak amacını taşıyan tedbirlerdir. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 9 uncu maddesinde düzenlenen teminat müessesesinin amacı ve önemi dikkate alındığında, genel olarak teminat isteme şartlarının iyi belirlenmesi gerekmektedir. Bu bağlamda, çalışmamızda gerekli açıklamalar yapılarak özellikle, kaçakçılık fiiline bağlı olsun olmasın vergi ziyaı cezasını gerektiren her durumda teminat istenilip istenmeyeceği hususu detaylı şekilde incelenmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

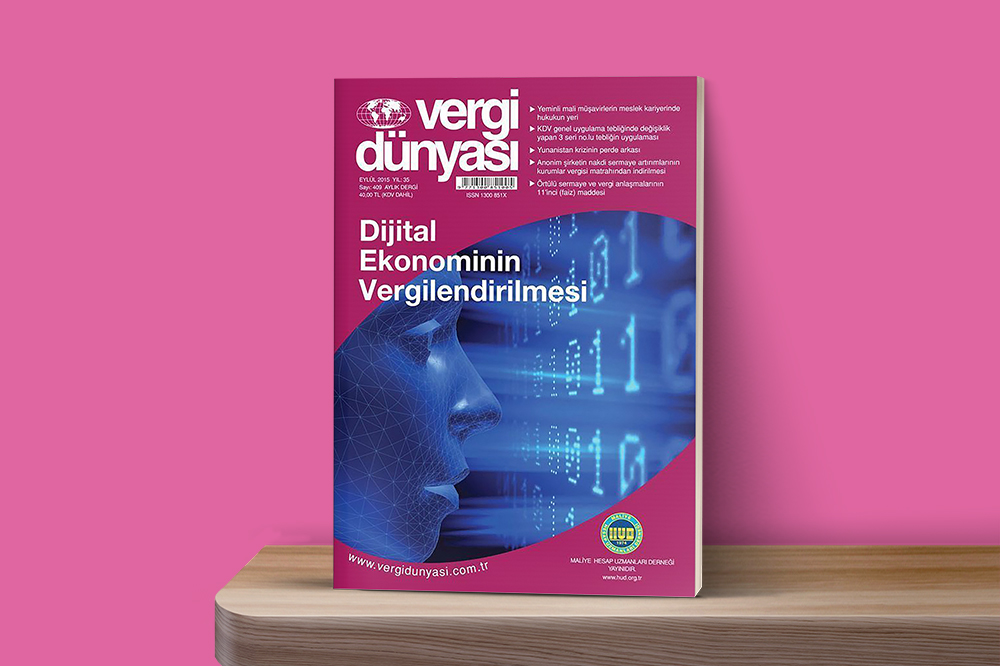 Eylül2015
Eylül 2015 Vergi Dünyası Dergisi
Eylül 2015, Yıl:35, Sayı:409 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik