Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2015
Adam Çalıştıranın Kusursuz Sorumluluğu Halinde Ödenen Tazminatların Kurum Kazancının Tespitinde Gider Olarak Dikkate Alınması
Eski Hesap Uzmanı GÖRKEM PEHLİVAN
200
Sepete Ekle
6098 sayılı Türk Borçlar Kanun’unun 66’ncı maddesinde “Adam Çalıştıranın Kusursuz Sorumluluğu” düzenlenmiştir. Gelir İdaresi bu kapsamda ödenen tazminatların, çalışanın eylemi suç teşkil etmese bile salt çalışanın kusurlu olması nedeniyle kurum kazancının tespitinde gider olarak dikkate alınamayacağı görüşündedir. Danıştay’ın iş kazası sonucunda çalışana ödenen tazminatlar konusunda verdiği kararlarda yaptığı kusur-suç ayrımının, çalışanın kusurlu hareketleri ile üçüncü şahıslara verdiği zararlara istinaden ödenen tazminatların gider olarak dikkate alınmasında da geçerli olması gerektiği, çalışanın suç teşkil etmeyen kusurlu hareketleri nedeniyle üçüncü şahıslara ödenen tazminatların kurum kazancının tespitinde gider olarak dikkate alınabileceği kanaatindeyiz.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

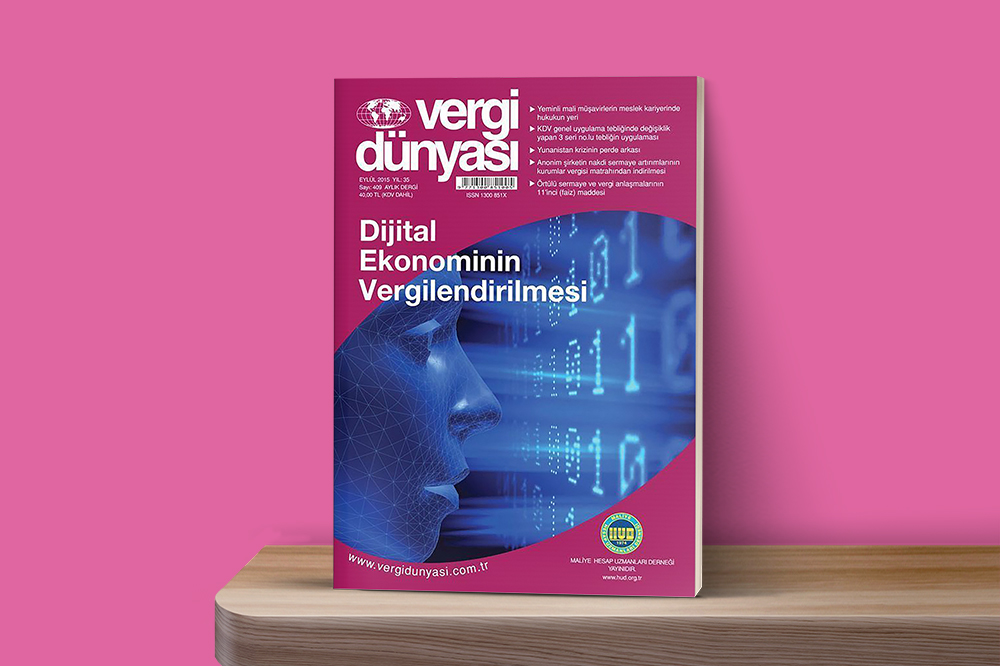 Eylül2015
Eylül 2015 Vergi Dünyası Dergisi
Eylül 2015, Yıl:35, Sayı:409 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik