Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2015
Amme Alacaklarının Tahsil Usulühakkında Kanunun Mükerrer 35'incimaddesinde Yer Alan Bazı Fıkralarınanayasa Mahkemesi Tarafındaniptali Üzerine Kanuni Temsilcilerinsorumluluğuna İlişkin Değerlendirme
Karadeniz Teknik Üniversitesi Hukuk Fakültesi Öğretim Üyesi Yrd. Doç. Dr. RECEP NARTER
200
Sepete Ekle
Türk vergi hukukunda kanuni temsilcilerin sorumluluğuna ilişkin olarak, iki temel kanunda iki ayrı hüküm bulunmaktadır. Bunlardan ilki, 213 sayılı Vergi Usul Kanununun “Kanuni Temsilcilerin Ödevi” başlıklı 10’uncu maddesi; diğeri ise, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun “Kanuni Temsilcilerin Sorumluluğu” başlıklı mükerrer 35’inci maddesidir. Her ne kadar birbiri ile benzer görünse de söz konusu iki düzenleme, farklı esaslara dayalı bir biçimde kanuni temsilcilerin sorumluluğunu ele almaktaydı. Anayasa Mahkemesi kararıyla iptali söz konusu olan mük. 35’inci maddenin 5 ve 6’ncı fıkraları 5766 sayılı Kanunla 2008 yılında kanuna eklenmiştir. Anayasa Mahkemesi, kamu alacağının doğduğu ve ödenmesi gerektiği zamanlarda kanuni temsilci veya teşekkülü idare edenlerin farklı şahıslar olmaları halinde, bu şahısları kamu alacağının ödenmesinden müteselsilen sorumlu tutan 5’inci fıkranın hukuki güvenlik ilkesini ihlal ettiği gerekçesi ile; Vergi Usul Kanununun 10’uncu maddesinde yer alan hükmün, mük. 35’inci maddede düzenlenen sorumluluğu ortadan kaldırmayacağını belirten 6’ncı fıkrayı ise belirlilik ilkesini ihlal ettiği gerekçesi ile 19.3.2015 tarihinde iptal etmiştir. İş bu çalışmada, Anayasa Mahkemesinin iptal kararı üzerine kanuni temsilcilerin sorumluluğunu değerlendirmeye çalışacağız.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Karadeniz Teknik Üniversitesi Hukuk Fakültesi Öğretim Üyesi Yrd. Doç. Dr. RECEP NARTER 200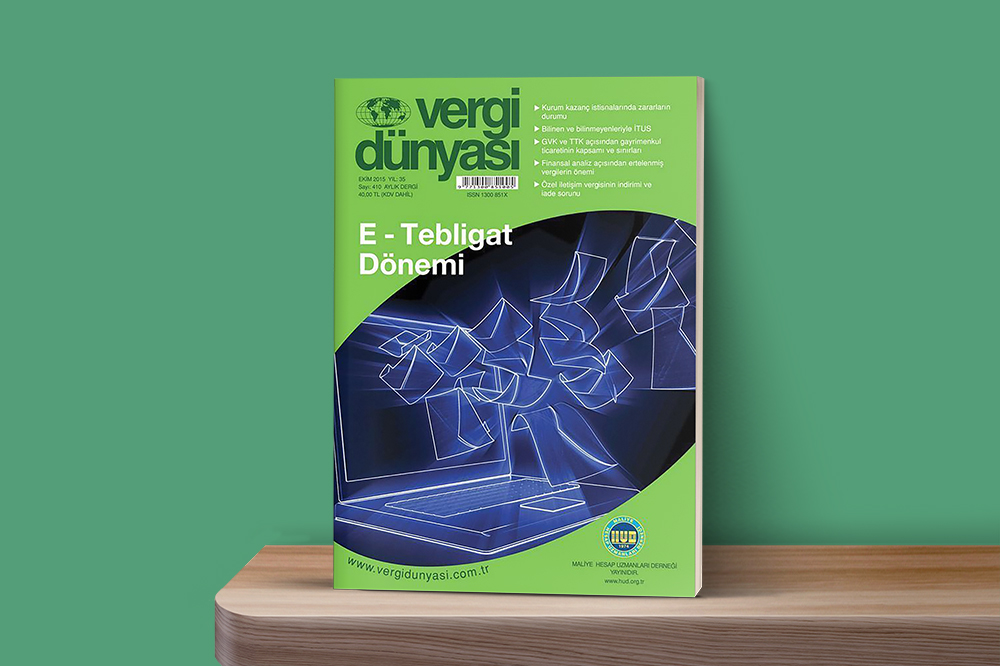 Ekim2015
Ekim 2015 Vergi Dünyası Dergisi
Ekim 2015, Yıl:35, Sayı:410 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik