Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Amortisman Uygulamasında Dönem Sonu İşlemleri
Eski Hesap Uzmanı H. FARUK BERTAY
200
Sepete Ekle
İşletmede bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya ve kıymetten düşmeye maruz bulunan gayrimenkullerle, 213 sayılı Vergi Usul Kanunu’nun(VUK) 269'uncu maddesi hükmü uyarınca gayrimenkul gibi değerlenen iktisadi kıymetlerin ve ayrıca alet, edevat, mefruşat, demirbaş ve sinema filmlerinin aynı kanunun 262 ve devam eden maddelerine göre belirlenen değerinin, kanunun 313 ve devam eden madde hükümlerine göre yok edilmesi amortisman mevzuunu teşkil eder. Amortisman ayırma işlemi ve işlemin yapılış şekli vergi matrahını doğrudan etkilemektedir. Amortisman ayrılması dönemsellik ilkesinin gereğidir. VUK normal ve azalan bakiyeler olmak üzere iki amortisman usulünü benimsemiştir. Makalemizde amortisman uygulaması VUK sistematiğine göre açıklanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2015
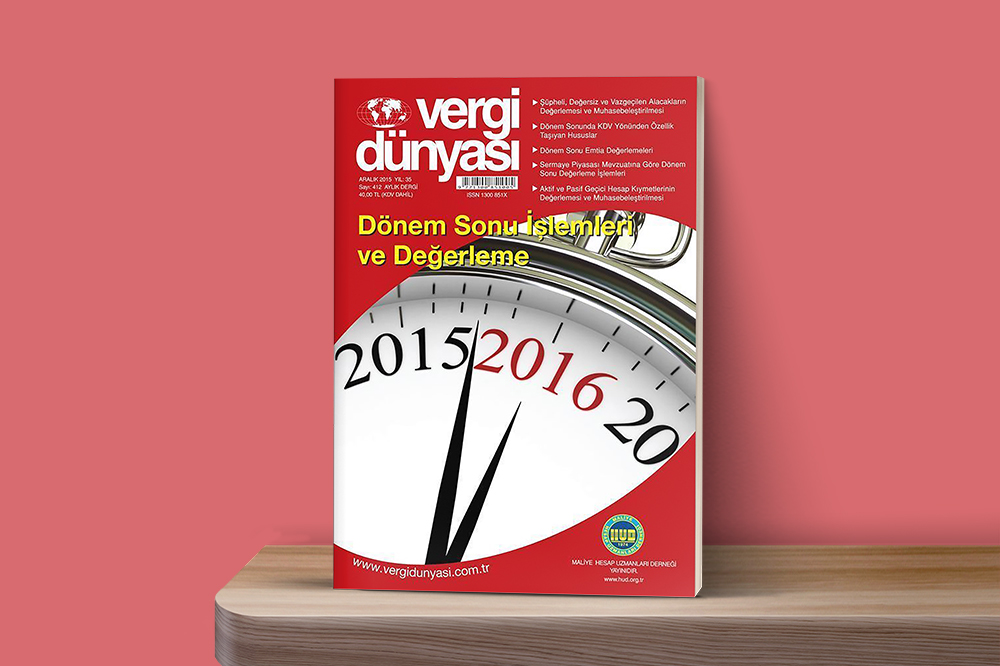
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik