Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2026
Amortismana Tabi İktisadi Kıymetler Nedeniyle Yüklenilen Katma Değer Vergisinin İadesi İçin Bu Kıymetlerin Kullanılmaya Başlanılması Yeterli Olup Mutlaka Aktife Alınması Gerekmemektedir
ESKİ BAŞ HESAP UZMANI, YMM NİHAT UZUNOĞLU
200
Sepete Ekle
KDV Kanunu’nun 29/2 ve 32 inci maddeleri uyarınca indirimli orana tabi işlemler ile vergiden istisna edilen bazı işlemler nedeniyle ödenen ve indirim yoluyla giderilemeyen vergilerin anılan işlemleri yapanlara iade edilmesi mümkündür. Bu şekilde iade edilecek vergilere işlemle ilgili doğrudan ya da dolaylı olarak ödenen vergiler dahil edilmektedir. Satın alınan ya da işletmede imal veya inşa olunan amortismana tabi iktisadi kıymetler nedeniyle ödenen vergiler de bu kapsamda iadeye konu olabilmekte olup, bu kıymetler nedeniyle ödenen vergilerin iade olarak talep edilebilmesi için söz konusu kıymetlerin iade hakkı doğuran işlemde fiilen kullanılmaya başlanılması yeterli olup, bunun için ayrıca ilgili kıymetlerin aktife alınması zorunluluğu aranılmamalıdır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Nisan2026
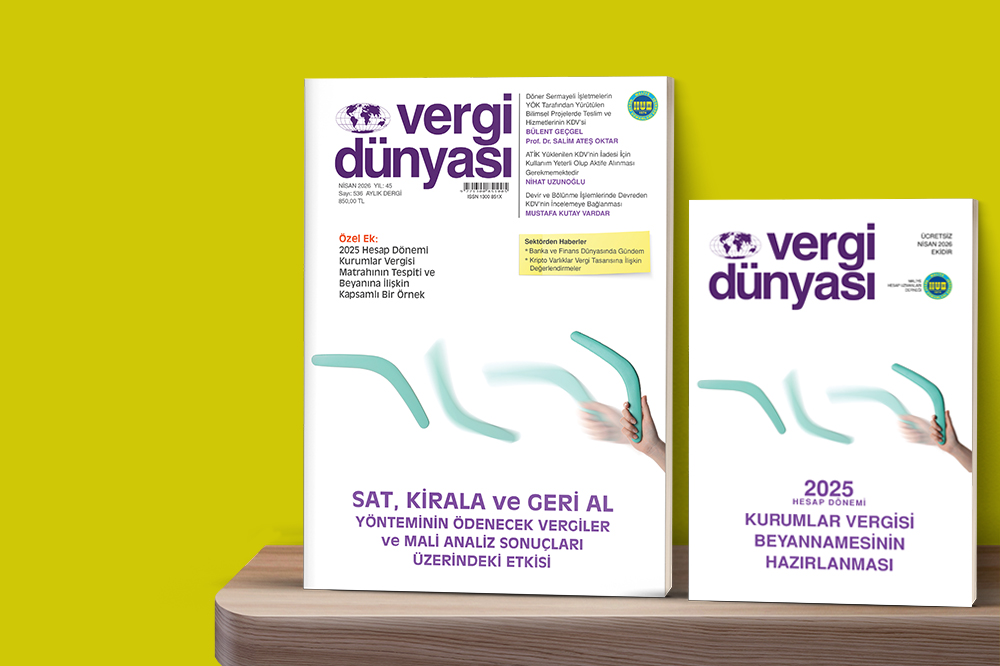
NİSAN 2026 VERGİ DÜNYASI DERGİSİ
NİSAN 2026, Yıl:45, Sayı:536 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik