Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2020
ESKİ HESAP UZMANI, YMM CUMHUR İNAN BİLEN
Bağış Ve Yardımların Vergisel Boyutu I
YÜKSEK LİSANS ÖĞR. DENETÇİ YRD. SELİN GÜLERESKİ HESAP UZMANI, YMM CUMHUR İNAN BİLEN
200
Sepete Ekle
İşbu makale, gelir ve kurumlar vergisi mükellefleri tarafından yapılan bağış ve yardımların; başta 193 sayılı Gelir Vergisi Kanunu ile 5520 sayılı Kurumlar Vergisi Kanunu çerçevesinde değerlendirilmesi, özel kanunlarda yer alan bağış ve yardımlardan hangilerinin vergi matrahının tespitinde indirim konusu veya gider olarak dikkate alınabileceğinin değerlendirilmesi, 193 sayılı Gelir Vergisi Kanunu ile 5520 sayılı Kurumlar Vergisi Kanunu dışında kalan diğer vergi kanunları dahilinde bağış ve yardımların değerlendirilmesi amacıyla hazırlanmıştır. Bu kapsamda; bağış ve yardımların belirli bir kısıt dahilinde vergi matrahından indirilebilmesi, bağış ve yardımların tamamının vergi matrahından indirilebilmesi ve yapılan bağış ve yardımlarının gider olarak dikkate alınabilmesi hususları, Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından verilen konuya ilişkin çeşitli özelgeler ve yargı kararlarından örnekler verilerek açıklanmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
YÜKSEK LİSANS ÖĞR. DENETÇİ YRD. SELİN GÜLER, ESKİ HESAP UZMANI, YMM CUMHUR İNAN BİLEN 200 Eylül2020
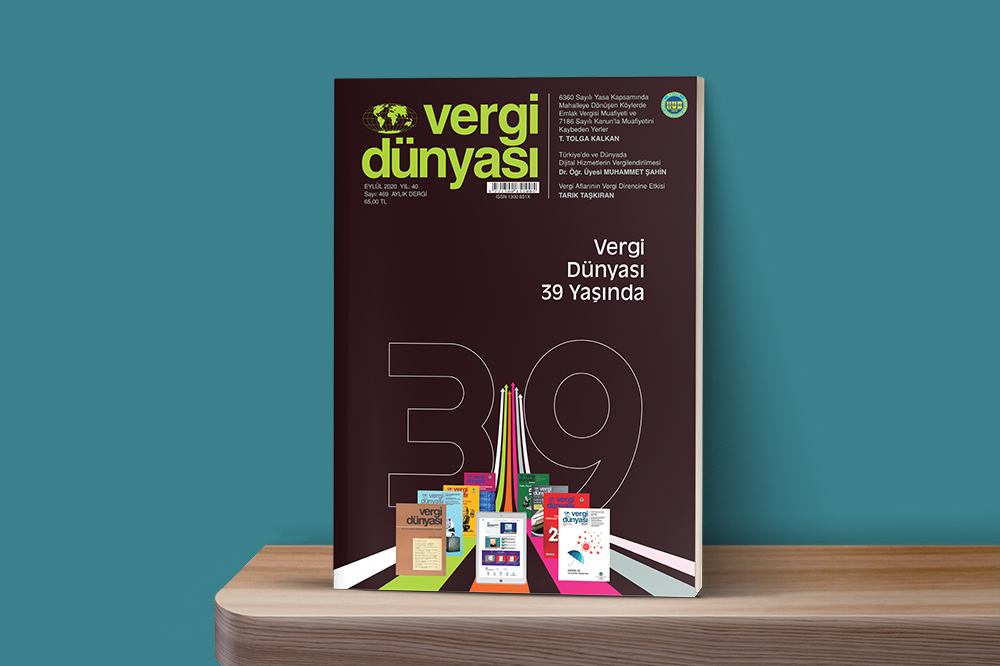
Eylül 2020 Vergi Dünyası Dergisi
Eylül 2020, Yıl:39, Sayı:469 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik