Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2024
Belediye Şirketlerinin Ödenmeyen Vergi, Sosyal Güvenlik Ve Diğer Borçlarından Dolayı Belediyelerin Sorumluluğu
MUHASEBAT BAŞKONTROLÖRÜ AHMET ARSLAN
200
Sepete Ekle
Belediye iktisadi teşebbüsleri (BİT) olarak da adlandırılan belediye şirketleri belediyelerin sermayesinin yarısından fazlasına sahip bulundukları şirketlerdir.
Söz konusu şirketlerin bir kısmı piyasaya yönelik mal ve hizmet sunmak üzere kurulurken, bir kısmı 696 sayılı KHK (taşeron yasası) gereğince belediyelerin temizlik, özel güvenlik, park-bahçe vb. personel çalıştırılmasına dayalı hizmetlerini ifa etmek üzere faaliyet göstermektedir.
Özellikle personel çalıştırılmasına dayalı hizmetlerini ifa etmek üzere faaliyet gösteren şirketlerin bütçe içi işletmeler gibi belediyenin bir birimiymiş gibi algılanmasının sonucu olarak bu şirketlerin her türlü borçlarından dolayı belediyelerin sorumlu olduğu düşünülebilmektedir.
Bu makalemizde, belediye şirketlerinin vergi, sosyal güvenlik ve diğer borçlarından dolayı belediyelerin sorumlu tutulup tutulmayacağı, başka bir deyişle, söz konusu şirketlerin ödenmeyen borçlarından dolayı belediyelerin malvarlığına başvurulup başvurulamayacağı hususu ilgili mevzuat hükümleri ışığında irdelenecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

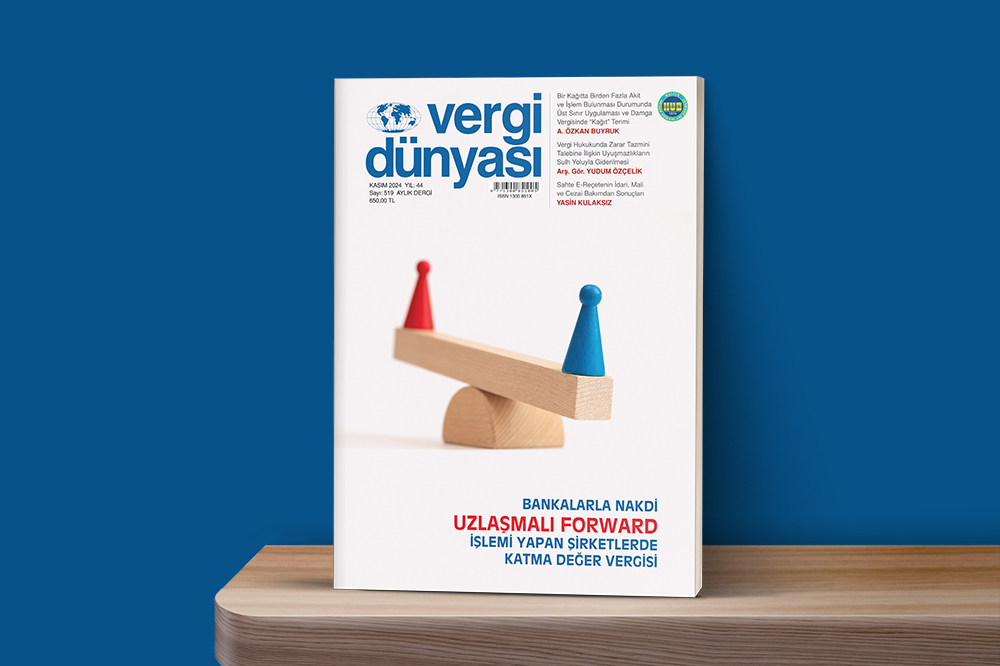 Kasım2024
KASIM 2024 VERGİ DÜNYASI DERGİSİ
KASIM 2024, Yıl:44, Sayı:519 ISSN No: 1300-851X 650 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik