Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2017
Belediyelere Ait Araziler Yap-işlet-devret Yöntemiyle Kiraya Verilebilir Mi?
Vergi Dünyası Dergisi
200
Sepete Ekle
Bazı belediyelerin ihtiyaç duydukları bina ve diğer ticari yapıları kendileri ihale yoluyla inşa etmek yerine, kendilerine ait araziler üzerinde bu gibi yapıların kiracı tarafından inşa edilmesi ve belli bir süre işletildikten sonra, belediyeye devredilmesi şeklinde arazilerini kiraya verdikleri görülmektedir.
Bu makalemizde, belediye ve/veya kiracılar tarafından yap-işlet-devret yöntemi olarak ifade edilen söz konusu kiralamaların 2886 sayılı Devlet İhale Kanunu, 4734 sayılı Kamu İhale Kanunu ve 3996 sayılı Bazı Yatırım Ve Hizmetlerin Yap-İşlet-Devret Modeli Çerçevesinde Yaptırılması Hakkında Kanun, karşısındaki durumu irdelenecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

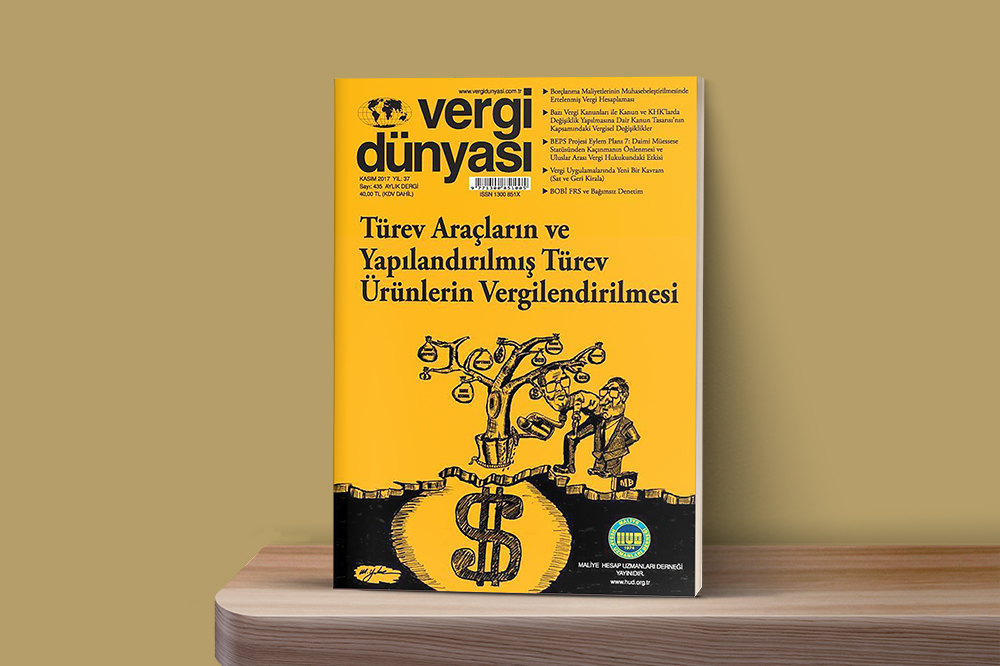 Kasım2017
Kasım 2017 Vergi Dünyası Dergisi
Kasım 2017, Yıl:37, Sayı:435 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik