Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2017
“beps Projesi Eylem Planı 7 :daimi Müessese Statüsünden Kaçınmanın Önlenmesi” Ve Uluslararası Vergi Hukukundaki Etkisi
ESKİ VERGİ MÜFETTİŞ YRD. YASİN USLU
200
Sepete Ekle
Dijital ekonomi ve post-modern iş modelleri uluslararası vergi hukukunda yüzyıla yakın süredir genel kabul gören vergileme ilkelerinden biri olan “işyeri” kavramının yeniden gözden geçirilmesini zorunlu hale getirmiştir. “İşyeri” kavramı dünya üzerinde sayıları üç bin civarında olan ÇVÖA’larda yer alan ve ticari kazancın kaynak ülkede vergilendirilebilmesi için yabancı yatırımcının kaynak ülkedeki ticari faaliyetleri ve fiziki varlığının belirli sınırların üzerinde olmasını öngören bir hukuki sınırdır. Agresif vergi planlamasına karşı küresel çapta önlemler alınması ve hükümetler arası işbirliğinin arttırılması için OECD/G-20 bünyesinde başlatılan BEPS Projesi uluslararası şirketler tarafından istismar edilen vergisel kuralların revize edilmesini amaçlamaktadır. İki yıla yakın bir sürede nihai raporları uluslararası kamuoyuna sunulan BEPS Projesi, agresif vergi planlaması ile mücadele için on beş adet Eylem Planı ile transfer fiyatlandırması, ülkeler arası bilgi değişimi, uyuşmazlıkların çözümü, işyeri statüsünün revize edilmesi, dijital ekonominin vergilendirilmesi gibi pek çok konuda revizyon önerileri sunmaktadır. BEPS Projesi Eylem Planı 7’nin nihai raporunda “işyeri” kavramının revize edilmesine ilişkin öneriler yer almaktadır. Bu öneriler, “”yapım ve onarım işlerine ilişkin faaliyetlerde sözleşmelerin parçalanması sureti ile süre sınırının istismarının”, “bağımlı ve bağımsız acentelere ilişkin tanımlamaların istismarının” ve “hazırlayıcı ve yardımcı nitelikteki faaliyetlerin işyeri kavramına istisna oluşturması kuralının istismarının” önlenmesi başlıklarına yoğunlaşmaktadır. BEPS Eylem Planı 7 ile getirilen öneriler dijital ekonominin yol açtığı sorunları tam olarak gidermese ve “işyeri” kavramında devrimsel bir yeniden tanımlama yapmasa da işyeri kavramının mevcut tanımından kaynaklanan sorunlu noktaların revize edilmesi için uluslararası alanda gösterilen bir çaba olarak değerlendirilebilir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

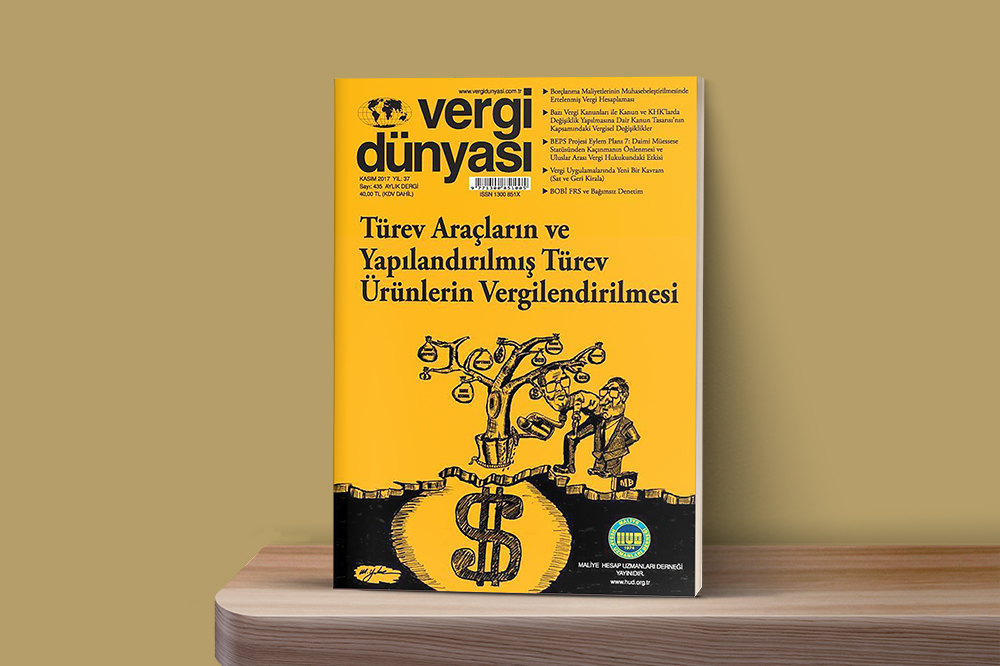 Kasım2017
Kasım 2017 Vergi Dünyası Dergisi
Kasım 2017, Yıl:37, Sayı:435 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik