Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2016
Eski Hesap Uzmanı ALİ TERZİ
Bir Vergi Planlaması Aracı Olarak Transfer Fiyatlandırması
Eski Maliye Başmüfettişi NURETTİN KÖSEEski Hesap Uzmanı ALİ TERZİ

200
Sepete Ekle
Vergi sonrası karlılıklarını artırmayı amaçlayan firmalar, uygun vergi planlaması teknikleriyle kar dağıtımının doğurmuş olduğu sonuçları vergi yüküne ya hiç katlanmadan ya da asgari düzeyde vergi ödeyerek elde etme çabasındadırlar. Transfer fiyatlandırması, bu vergisel motife hizmet etme potansiyeli nedeniyle, başta çok uluslu şirketler olmak üzere tüm firmalarca en çok kullanılan mekanizmalardan biri olmuştur. Ampirik çalışmalar göstermiştir ki, özellikle çok uluslu şirketler, transfer fiyatlandırması yoluyla kazançlarını vergi oranlarının sıfır ya da düşük olduğu ülkelere örtülü şekilde kaydırıp konsolide anlamda vergi yüklerini en aza indirirken, ciddi vergisel rejimlere sahip ülkeler ise büyük vergi kayıplarıyla karşılaşmaktadırlar. Bu durum, ülkelerin bu konuda tedbir almalarını gerektirmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Maliye Başmüfettişi NURETTİN KÖSE, Eski Hesap Uzmanı ALİ TERZİ 200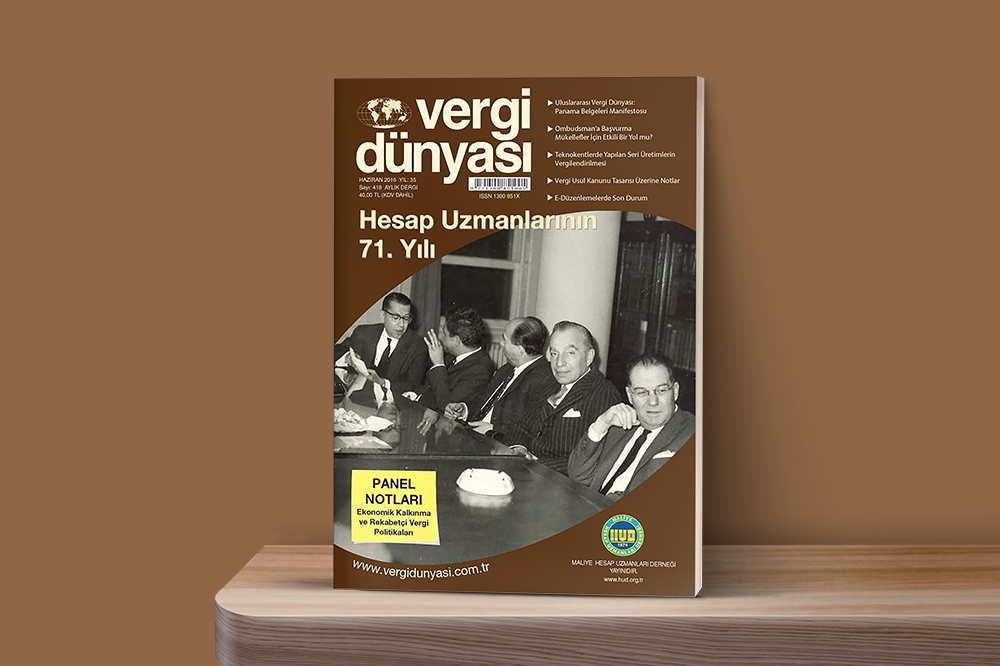 Haziran2016
Haziran 2016 Vergi Dünyası Dergisi
Haziran 2016, Yıl:35, Sayı:418 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik