Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2016
Birikimli Hayat Sigortası Katılımcılarına Vergi Sürprizi
Eski Hesap Uzmanı İHSAN KAĞAN BAYRAKTAR
200
Sepete Ekle
10.07.2001 tarihinden önce akdedilmiş birikimli hayat sigortası poliçelerinden elde edilen gelirler ile ilgili olarak Gelir Vergisi Kanunu’nun 4697 sayılı Kanunla değişmeden önceki hükümleri uygulanmaktadır. Gelir Vergisi Kanunu’nun 25’inci maddesinin 4697 sayılı kanunda değişmeden önceki 3’üncü fıkrasında şahıs sigorta pimlerinden elde edilen gelirlerin, en yüksek devlet memurunun (Başbakanlık Müsteşarının) en yüksek emekli ikramiyesi tutarını aşmayan kısmının kanundaki diğer şartların da sağlanması halinde vergiden istisna olacağı hüküm altına alınmıştır. Anayasa Mahkemesinin en fazla 30 hizmet yılı için emekli ikramiyesi alınabileceğine ilişkin hükmü iptal etmesi, 10.07.2001 tarihinden önce akdedilen birikimli hayat sigortalarında istisna tutarının değişmesine sebep olmuştur. Bu makalede Anayasa Mahkemesi kararının birikimli hayat sigortası katılımcılarına etkisi açıklanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

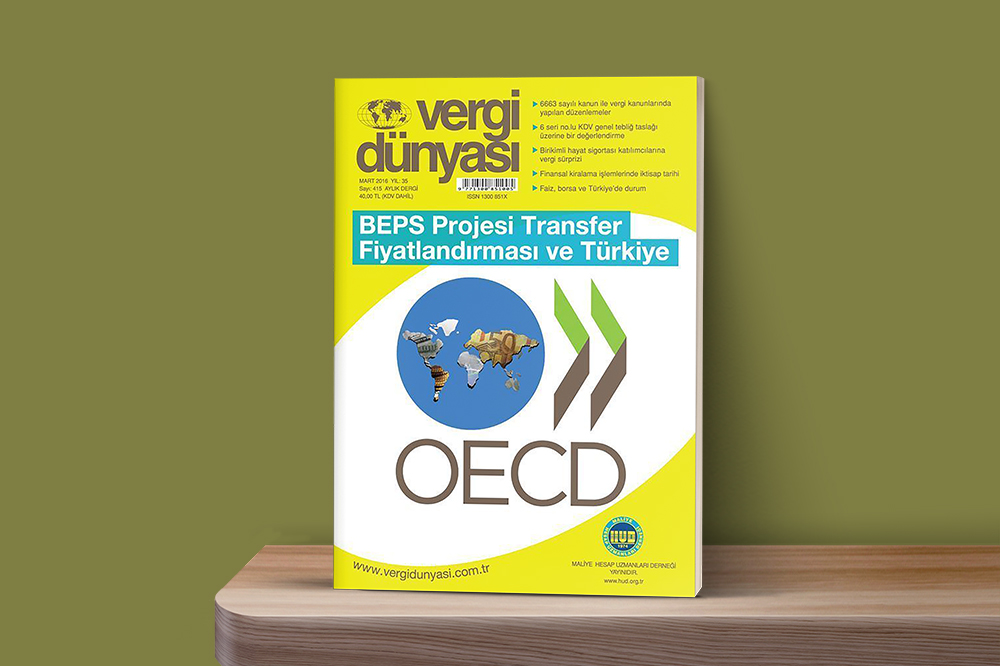 Mart2016
Mart 2016 Vergi Dünyası Dergisi
Mart 2016, Yıl:35, Sayı:415 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik