Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2015
Çalışanlara Konut Tahsisinin Vergisel Durumu
Vergi Müfettiş Yardımcısı Tugay MANAV
200
Sepete Ekle
Günümüzde ücret esas olarak para şeklinde ödenmektedir. Ücretin doğrudan ayın ve menfaat şeklinde ödenmesi pek rastlanmayan bir durum olmakla birlikte işverenler, ücretin para şeklinde ödenmesine ek olarak çalışanlara ayın ya da menfaat sağlayabilmektedirler. Gelir Vergisi Kanunu'na göre hizmet karşılığının ayın ya da menfaat şeklinde ödenmesi onun ücret olma vasfını değiştirmemektedir.
Çalışanlara konut tahsisi suretiyle menfaat sağlanması sık karşılaşılan bir durumdur. Bu şekilde menfaat sağlanması ücret olarak kabul edilmekle beraber Gelir Vergisi Kanunu'nda bu konuyu sınırlayan istisnalar da bulunmaktadır. Bunu yanı sıra çalışanlara konut tahsisi suretiyle sağlanan menfaatlerin Katma Değer Vergisi'ne tabi olmayacağı Katma Değer Vergisi Genel Uygulama Tebliği'nde açıklanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

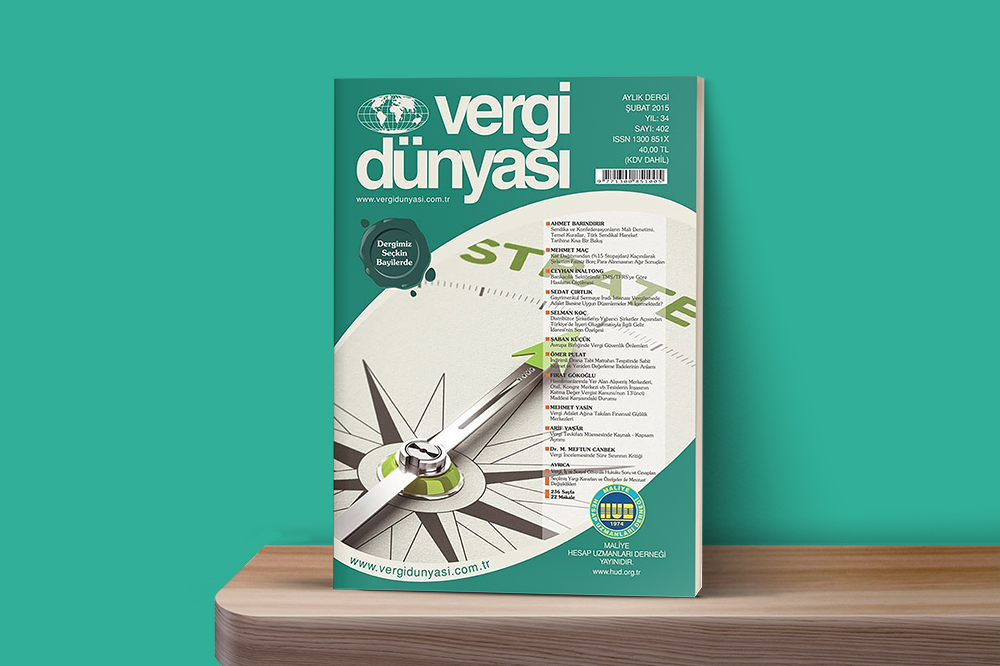 Şubat2015
Şubat 2015 Vergi Dünyası Dergisi
Şubat 2015, Yıl:34, Sayı: 402 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik