Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2016
Çifte Vergilendirmeyi Önleme Anlaşmalarında Hisse Senedinin Gerçek Lehtarı Olmanın Önemi
Vergi Müfettiş Yardımcısı ABDULKADİR ÇALIŞž
200
Sepete Ekle
Türkiye'de bir iş yeri veya daimî temsilci aracılığıyla kâr payı elde edenler hariç olmak üzere tam mükellef kurumların dar mükellef kurumlara veya kurumlar vergisinden muaf olan dar mükelleflere kar payı ödemesi söz konusu olduğunda, nakden veya hesaben yapacağı ödeme üzerinden %15 oranında kurumlar vergisi kesintisi yapmak durumundadır. Ancak söz konusu durum çifte vergilendirmeyi önleme anlaşmalarının devreye girmesi ile değişir, buna göre yapılan anlaşmalarda belirtilen şartların sağlanması durumunda kazancı elde eden dar mükellefin çifte vergilendirmeyi önleme anlaşmasında öngörülen orandan vergilendirilmesi gerekir. Çifte vergilendirmeyi önleme anlaşmalarında hisse senetlerinden elde edilen kazancın düşük orandan vergilendirilmesinin temel şartlarından biri ise alacağın gerçek lehtarı olmaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

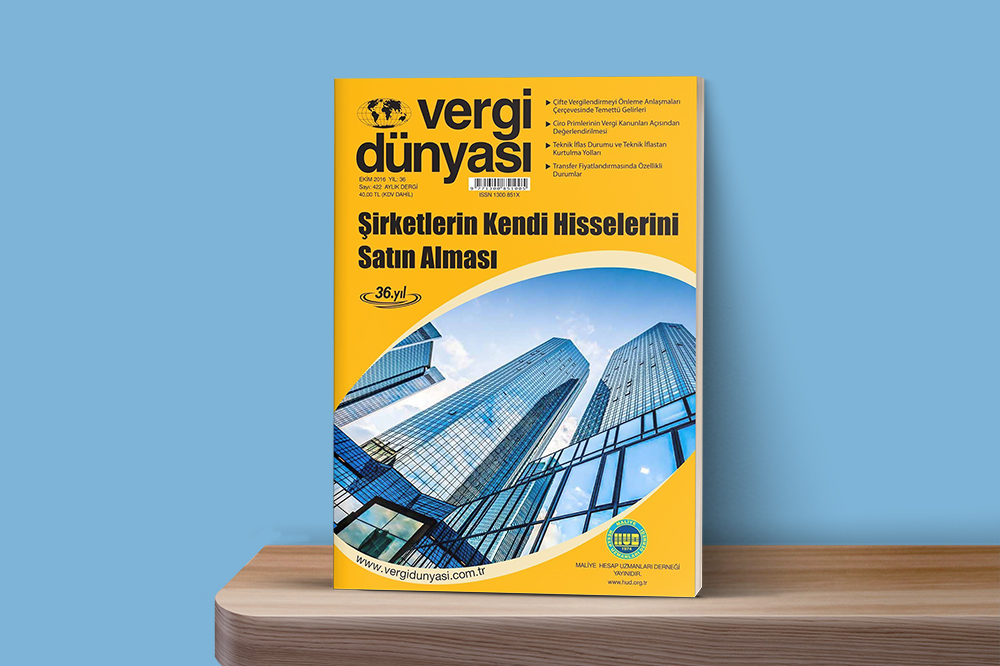 Ekim2016
Ekim 2016 Vergi Dünyası Dergisi
Ekim 2016, Yıl:36, Sayı:422 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik