Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2016
Ciro Primlerinin Vergi Kanunları Açısından Değerlendirilmesi
Vergi Müfettiş Yardımcısı HEYBETULLAH TOKSOY
200
Sepete Ekle
Günümüzde birçok firma satışlarını arttırmak amacıyla çeşitli adlar (Satış Primi, Hasılat Primi, Fiyat İndirimleri (Credit Note), Yıl Sonu İskontosu) altında müşterilerine ödemeler yapmaktadırlar. Söz konusu ödemeler vergi uygulamalarına genel adıyla ciro primi olarak adlandırılırlar. Ciro Primine ilişkin mükellefler arasında çok farklı uygulamalar mevcuttur. Özellikle ciro primine ilişkin KDV uygulamasında mahkemeler ve vergi idaresi tarafından istikrarlı hale gelmiş çelişkili kararlar uygulamada sorunlar doğurmuştur.
Ciro primleri, elde eden gerçek veya tüzel kişiler yönünden ticari kazanç (kurum kazancı) olarak kabul edilmek suretiyle tahakkuk ettikleri yılda vergilendirilmekte idi. Ciro primlerini ödeyenler açısından ise, söz konusu primler, ticari faaliyet ile doğrudan ilgili ve ticari teamüllere uygun olması şartıyla ticari kazancın tespitinde doğrudan ilgili olduğu yılın gelir ve giderleri arasına ithal ediliyordu. 2012 yılında 116 seri nolu KDV Genel Tebliğiyle yapılan düzenleme sonrasında ise ciro primleri, malın fatura değerini dolayısıyla maliyet/satış bedelini değiştiren bir işlem olarak kabul edilmiştir. VUK uyarınca “maliyet bedeli” ile değerlenmesi gereken ticari mallara ilişkin hesaplanmış olan ciro primi, maliyet bedelini azaltıcı bir unsur olarak dikkate alınacaktır. Ciro priminin maliyet bedelinden düşülmesi doğal olarak stokta bulunan mallar için söz konusudur. Hesaplandığı dönemde, satılmış olması nedeniyle stoklarda bulunmayan kıymetlere ilişkin olan ciro primi kısmı ise satılan ticari mal maliyetinden düşülmek suretiyle doğrudan sonuç hesaplarına yansıtılmalıdır. Ayrıca, belirli bir ciro aşımı dolayısıyla ana satıcı firmaların sürekli mal veya hizmet alımında bulunan gerçek ve tüzel kişilere verdiği ciro primlerinin bir hizmet karşılığı olması ve genel oranda KDV’ye tabi olması durumu da, söz konusu tebliğ değişikliği sonrasında matrahta meydana gelen bir değişiklikte oranın asıl malın tabi olduğu oran olması gerektiği şeklinde düzenlenmiştir.
Çalışmamızda ciro primiyle ilgili uygulamalar mevzuatta meydana gelen değişiklikler açıklanarak, tüm yönleriyle değerlendirilecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

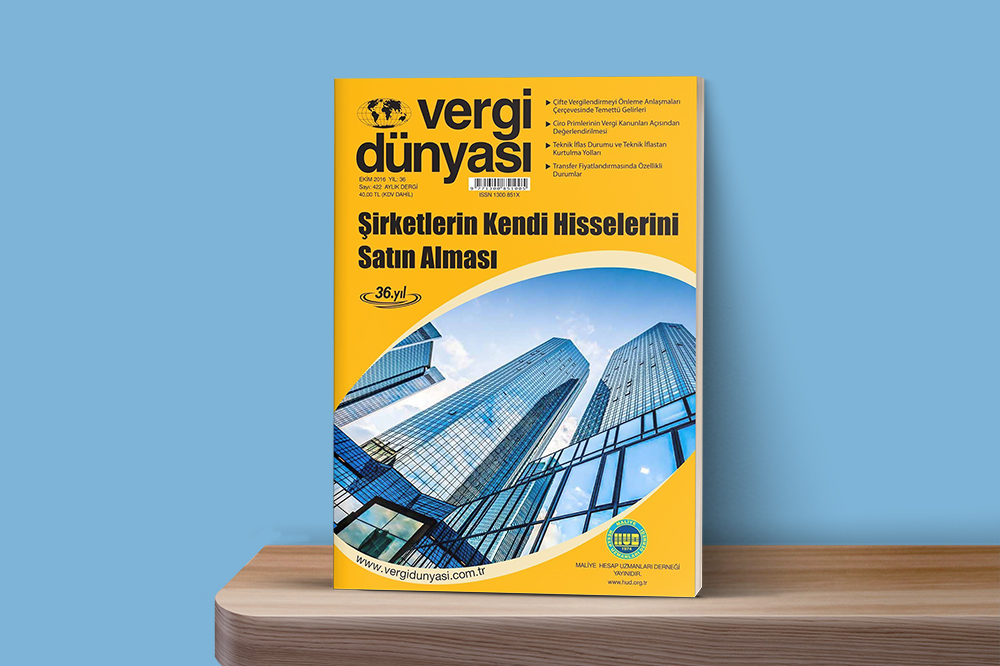 Ekim2016
Ekim 2016 Vergi Dünyası Dergisi
Ekim 2016, Yıl:36, Sayı:422 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik