Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2022
Çok Uluslu İşletmelerin Asgari Düzeyde Vergilendirilmesini Öngören Anlaşmanın Değerlendirilmesi
AFYON KOCATEPE ÜNİ. DOKTORA ÖĞR. YUNUS EMRE YAYLA
200
Sepete Ekle
Küreselleşme süreci ile birlikte uluslararası alanda vergilendirmeye ilişkin sorunlar artış göstermiştir. Zararlı vergi rekabeti, tercihli vergi rejimleri, transfer fiyatlandırması, kar kaydırma gibi uygulamaların varlığı uluslararası vergilemeyi güçleştirmektedir. İşletmeler arasında transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı nedeniyle birçok ülkede gelir kaybı yaşanmaktadır. Diğer yandan çok uluslu işletmeler karlarını düşük vergili ülkelere kaydırabilmektedir. Bahsedilen sorunlara ilişkin hem ulusal hem de uluslararası alanda çözüm arayışları mevcuttur. 8 Ekim 2021 tarihinde, OECD bünyesinde 136 ülkenin katılımı ile çok uluslu işletmelerin 2023 yılı itibariyle, asgari %15 düzeyinde vergilendirilmesine yönelik mutabakat sağlanmıştır. Bu çalışmada çok uluslu işletmelerin asgari düzeyde vergilendirilmesine yönelik anlaşma değerlendirilmiştir. Çalışmada uluslararası alanda mevcut olan uygulamalar ve anlaşma hükümleri çerçevesinde nihai bir değerlendirmeye ulaşmak amaçlanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

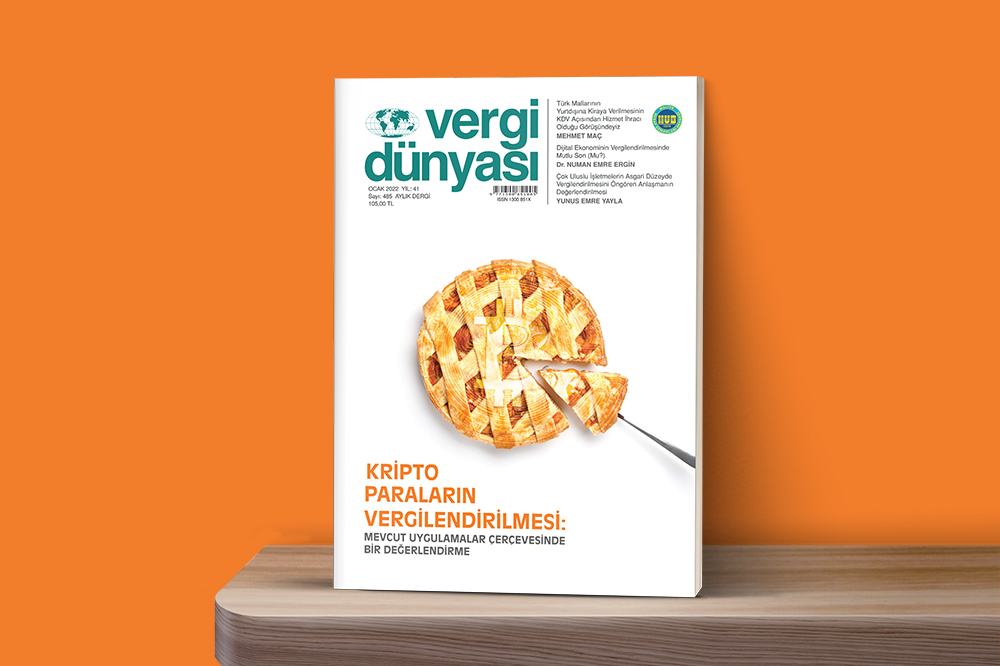 Ocak2022
OCAK 2022 Vergi Dünyası Dergisi
Ocak 2022, Yıl:41, Sayı:485 ISSN No: 1300-851X 180 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik