Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2017
Dahilde İşleme Rejimi Kapsamında “eşdeğer Eşyadan” Elde Edilen “işlem Görmüş Ürünün” İhracı Karşılığında Yapılan İthalatta “ikincil İşlem Görmüş Ürünün” Gümrük İdaresine Beyanı
GÜMRÜK VE DIŞ TİCARET DANIŞMANI MUSTAFA KEMAL BULUT
200
Sepete Ekle
Uygulamada, Dahilde İşleme Rejimi (DİR) kapsamında ihraç edilen “işlem görmüş ürünün” üretim faaliyetleri sırasında ortaya çıkan ve ekonomik değeri olan “ikincil işlem görmüş ürünlerin” “fire” olarak değerlendirilmesi ya da yurt içinden temin edilen “eşdeğer eşyadan” üretilen ve “önceden ihraç edilen” ürün karşılığında ithal edilen eşya için “ikincil işlem görmüş ürünün” gümrük idaresine beyan yükümlülüğünün bulunmadığı varsayımına dayalı olarak “ikincil işlem görmüş ürünlerin” gümrüğe beyan edilmeden ve vergileri ödenmeden serbest dolaşıma sokulması ve yurtiçinde kullanılması söz konusu olabilmektedir. Bu durum, yükümlülerin müeyyide ile karşılaşmaları sonucunu doğurmaktadır. Bu sebeple, DİR kapsamında yapılan üretim sonucunda ortaya çıkan “ikincil işlem görmüş ürünlerin” tespiti ve usulüne uygun olarak beyan edilmesi önem taşımaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

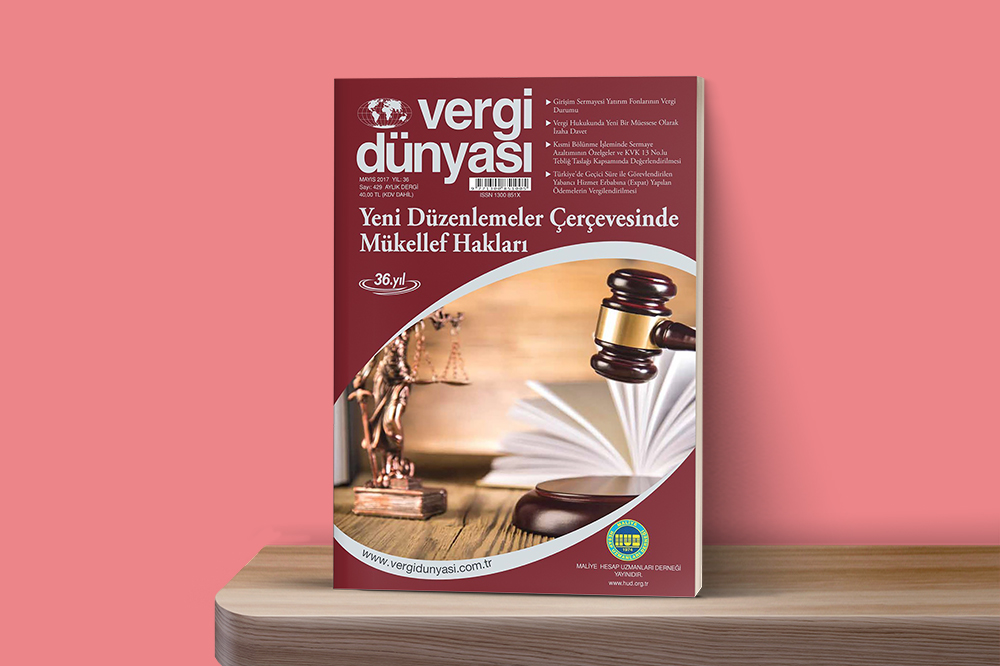 Mayıs2017
Mayıs 2017 Vergi Dünyası Dergisi
Mayıs 2017 Yıl:36, Sayı:429 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik