Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2016
Dar Mükellef Kurumlara Yapılan Know-how Ödemelerinin Kapsamı Ve Bu Kapsamın Vergilendirmeye Etkisi
Vergi Müfettişi HARUN SAĞIR
200
Sepete Ekle
Türkiye’nin taraf olduğu Çifte Vergilendirmeyi Önleme Anlaşmalarında, Türkiye’de elde edilen gayrimaddi hak bedellerinin vergilendiriliyor olması, dar mükellef kurumlara ödeme yapan mükellefler açısından önem arz etmektedir. Bunun nedeni, Kurumlar Vergisi Kanununun 30’uncu maddesi uyarınca dar mükellef kurumlara ödeme yapanlara vergi kesintisi sorumluluğu yüklemesidir. Diğer taraftan Çifte Vergilendirmeyi Önleme Anlaşmalarında ancak belirli şartlarda (sabit yer ve belli bir süre vb.) dar mükellef kurumların elde ettikleri serbest meslek kazançlarının vergilendirme yetkisi diğer akit devlete verilmiştir. Bu durum verilen hizmetin niteliğinin vergilendirmede farklılıklara sebebiyet verdiğini göstermektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

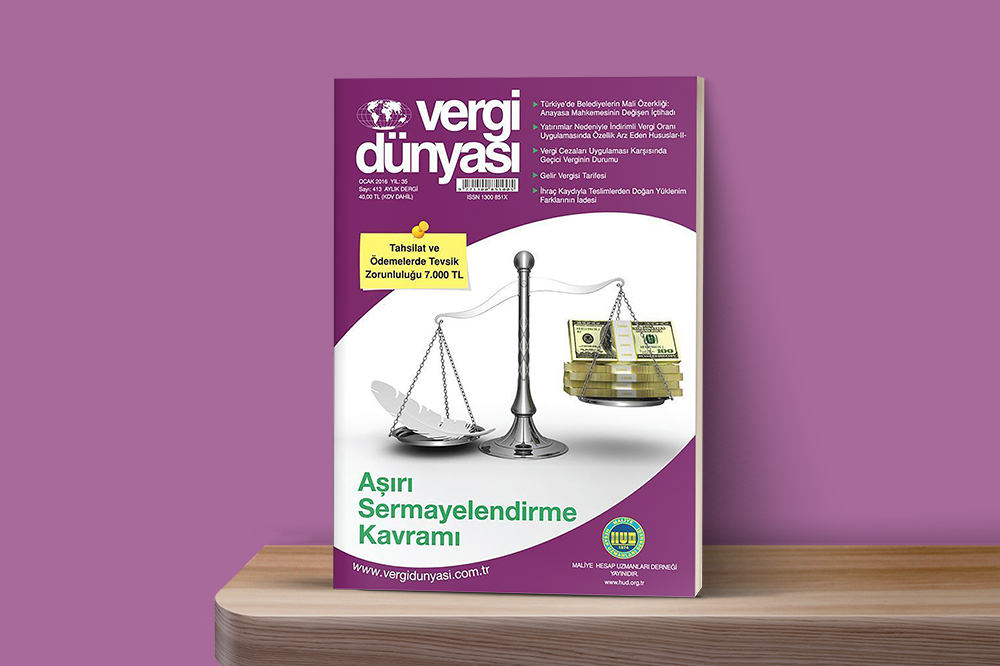 Ocak2016
Ocak 2016 Vergi Dünyası Dergisi
Ocak 2016, Yıl:35, Sayı:413 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik