Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2026
Dar Mükellefiyet Esasında Değerlendirmeden Maksat Tam Olarak Nedir?
VERGİ BAŞMÜFETTİŞİ AHMET KORKMAZ
200
Sepete Ekle
Bu çalışmada, 193 sayılı Gelir Vergisi Kanunu'nun 7 nci maddesinde dar mükellef gerçek kişilerin vergilendirilmesinde kullanılan "Türkiye'de değerlendirilme" kavramı hukuki ve vergisel boyutlarıyla incelenmiştir. Çalışmada öncelikle dar mükellefiyet rejiminde vergileme yetkisinin dayandığı esaslar açıklanmış, ardından Gelir Vergisi Kanunu'nun 7 nci maddesi ile bu maddeye ilişkin ikincil düzenlemeler ve doktrindeki görüşler değerlendirilmiştir. Özellikle ücret, serbest meslek kazancı, gayrimenkul sermaye iradı ile diğer kazanç ve iratlar bakımından öngörülen değerlendirme ölçütünün kapsamı ele alınmış; "ödemenin Türkiye'de yapılması" ve "hesaplara intikal ettirilmesi" ifadelerinin uygulamada ortaya çıkardığı tereddütler incelenmiştir. Çalışmada, söz konusu kavramların yalnızca lafzi yorumla değerlendirilmesinin dar mükellefiyet rejiminin amacını aşan sonuçlar doğurabileceği, bu nedenle ekonomik bağlılık ilkesinin esas alınması gerektiği sonucuna ulaşılmıştır. Bu kapsamda, dar mükellef kişinin Türkiye'deki banka hesabına yurt dışından ödeme yapılmasının tek başına gelirin Türkiye'de değerlendirildiği anlamına gelmeyeceği; vergileme yetkisinin doğabilmesi için ödemenin ekonomik yükünün Türkiye'de üstlenilmesi, başka bir ifadeyle ödemenin Türkiye'de yapılması veya Türkiye'deki kişi ya da kurum tarafından gider, maliyet veya kârdan ayrılmak suretiyle muhasebeleştirilmesi gerektiği değerlendirilmiştir. Böylece çalışmada, Gelir Vergisi Kanunu'nun 7 nci maddesinde yer alan değerlendirme kavramının ekonomik içerik esas alınarak yorumlanmasının hem kanunun amacı hem de uluslararası vergi hukukunun temel ilkeleriyle daha uyumlu olduğu ortaya konulmuştur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Eylül2026
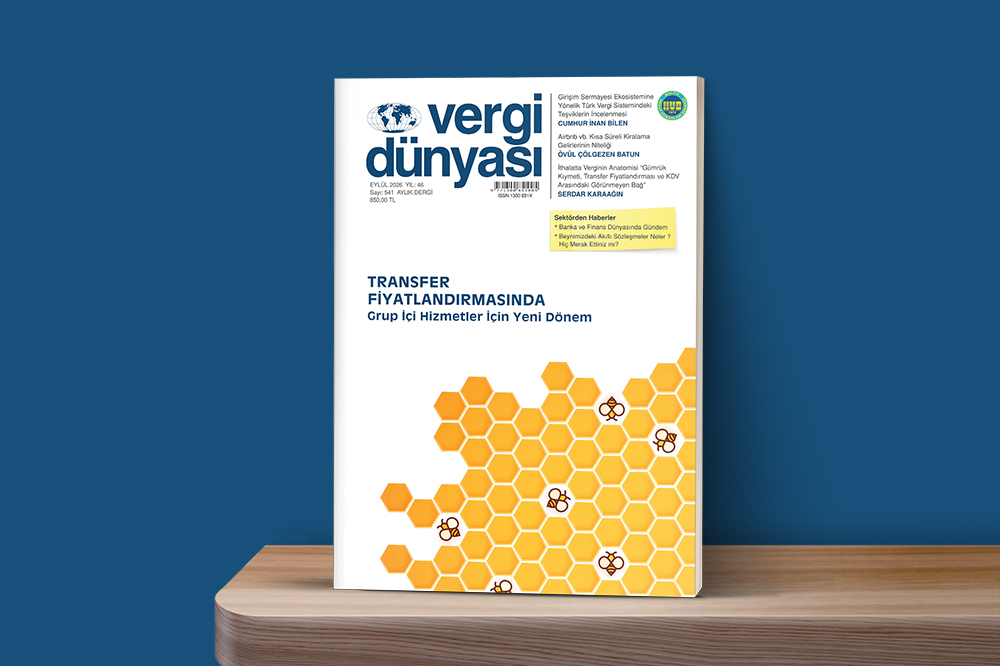
EYLÜL 2026 VERGİ DÜNYASI DERGİSİ
EYLÜL 2026, Yıl:46, Sayı:541 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik