Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2026
Defter Ve Belge İbraz Yükümlülüğünde Tutukluluk Halinin Mücbir Sebep Etkisi Ve Tebligat Sorunları
YMM, BAĞIMSIZ DENETÇİ RAGIP MÜMTAZ KUTOĞLU
200
Sepete Ekle
Türk vergi hukukunda defter ve belge ibraz yükümlülüğü, vergi idaresinin denetim yetkisinin etkin biçimde kullanılabilmesi ve vergilendirmede doğruluğun sağlanması bakımından temel bir ödev niteliğindedir. 213 sayılı Vergi Usul Kanunu’nun 359/a-2 maddesi uyarınca, defter ve belgelerin geçerli bir neden olmaksızın ibraz edilmemesi “gizleme” suçu kapsamında değerlendirilmekte ve hapis cezası yaptırımına bağlanmaktadır. Bununla birlikte hukuk devleti ilkesinin doğal sonucu olarak, mükellefin iradesi dışında gelişen ve vergi ödevlerinin yerine getirilmesini fiilen imkânsız kılan durumların cezai sorumluluk doğurmayacağı kabul edilmektedir. VUK’un 13/1 maddesi “tutukluluk” halini açıkça mücbir sebep olarak düzenlemekte ve bu durumda sürelerin işlemeyeceğini hükme bağlamaktadır. Yargıtay uygulamalarında, özgürlüğü kısıtlanan mükellefin defter ve belgelerine erişim imkânının ortadan kalkabileceği gerçeğinden hareketle kusur ve kast değerlendirmesinin somut olay bazında yapılmasını zorunlu görmektedir. Bu çalışmada, tutukluluk halinin defter ve belge ibraz yükümlülüğüne etkisi ile bu süreçte uygulanacak tebligat usulleri hukuki açıdan incelenmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

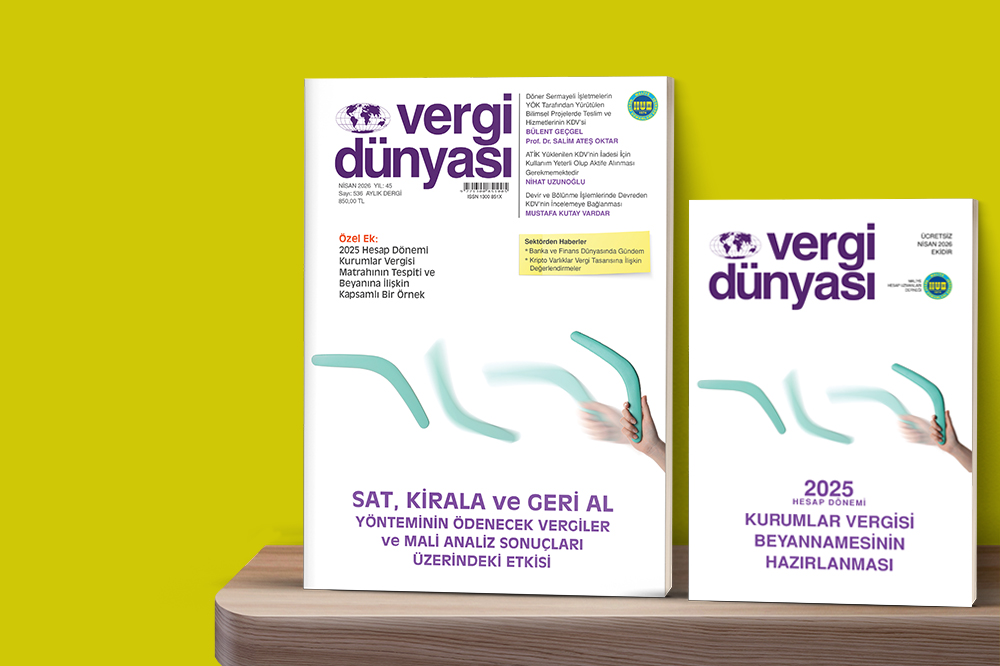 Nisan2026
NİSAN 2026 VERGİ DÜNYASI DERGİSİ
NİSAN 2026, Yıl:45, Sayı:536 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik