Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2026
Devir Ve Bölünme İşlemlerinde Devreden Kdv’nin İncelemeye Bağlanması: Mükellefler Açısından Yeni Bir Vergisel Kilit
E. VERGİ MÜFETTİŞİ, YMM MUSTAFA KUTAY VARDAR
200
Sepete Ekle
Katma Değer Vergisi (KDV) sisteminde devreden KDV, mükelleflerin faaliyetleri kapsamında yüklendikleri ancak ilgili vergilendirme döneminde indirim yoluyla telafi edemedikleri vergilerin sonraki dönemlere aktarılmasını sağlayan temel bir mekanizmadır. Son yıllarda yapılan yasal düzenlemeler ve idari uygulamalarla birlikte, devir ve bölünme işlemleri sonucu devreden KDV’nin vergi incelemesi şartına bağlanması, mükelleflerin indirim hakkının fiilen sınırlandırılmasına yol açabilmektedir. Bu çalışmada devreden KDV’nin hukuki niteliği, incelemeye bağlama uygulamasının ortaya çıkışı ve mükellefler üzerindeki mali ve hukuki etkileri ele alınmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

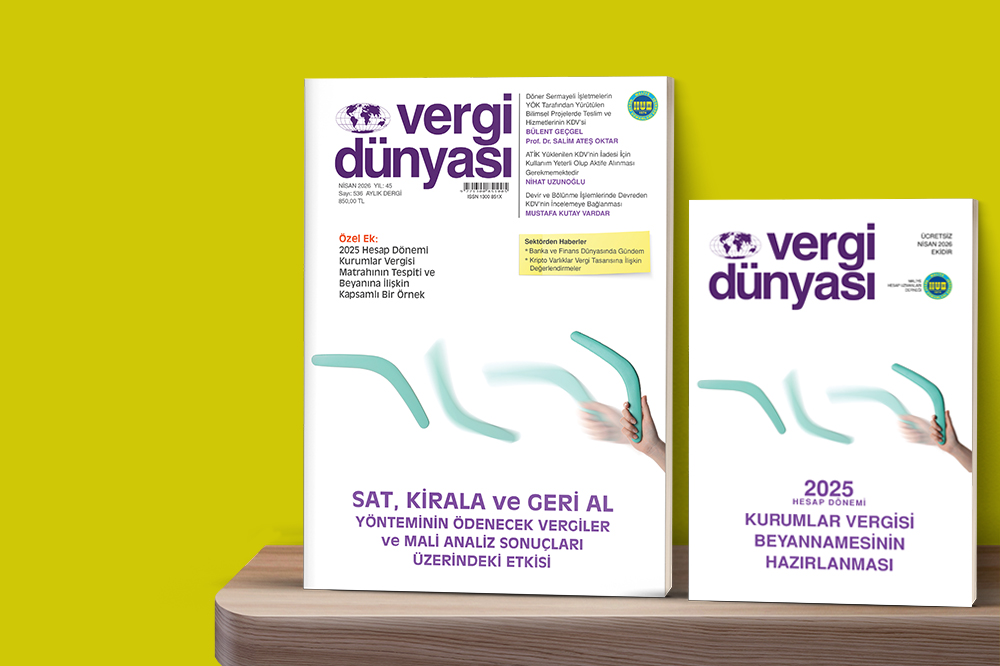 Nisan2026
NİSAN 2026 VERGİ DÜNYASI DERGİSİ
NİSAN 2026, Yıl:45, Sayı:536 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik