Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2017
Devrolunan Şirketin Nakdi Sermaye Artışından Kaynaklanan Faiz İndirimi Hakkının Devralan Şirketin Matrahından İndirimi
YMMM Nedim BAYRAKTAROĞLU
200
Sepete Ekle
Nakit sermaye artışı faiz indirimi uygulamasında, sermaye şirketlerinin birleşme, devir ve bölünme işlemlerine taraf olmalarından kaynaklanan sermaye artışlarının dikkate alınamayacak olmasında sınırlama hangi noktadadır? KVK 19. Madde kapsamında bilançosu kül halinde devrolan şirketin eğer devir öncesinde matrahı yetersiz olduğu için devreden faiz indirimi tutarı varsa, bu faiz indirimi tutarlarının devrolunan şirketin matrahından indiriminde bir sınırlama olmaması gerekir. Bu hususta kanunun lafsından gelen bir tereddüt ortaya çıkmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Ekim2017
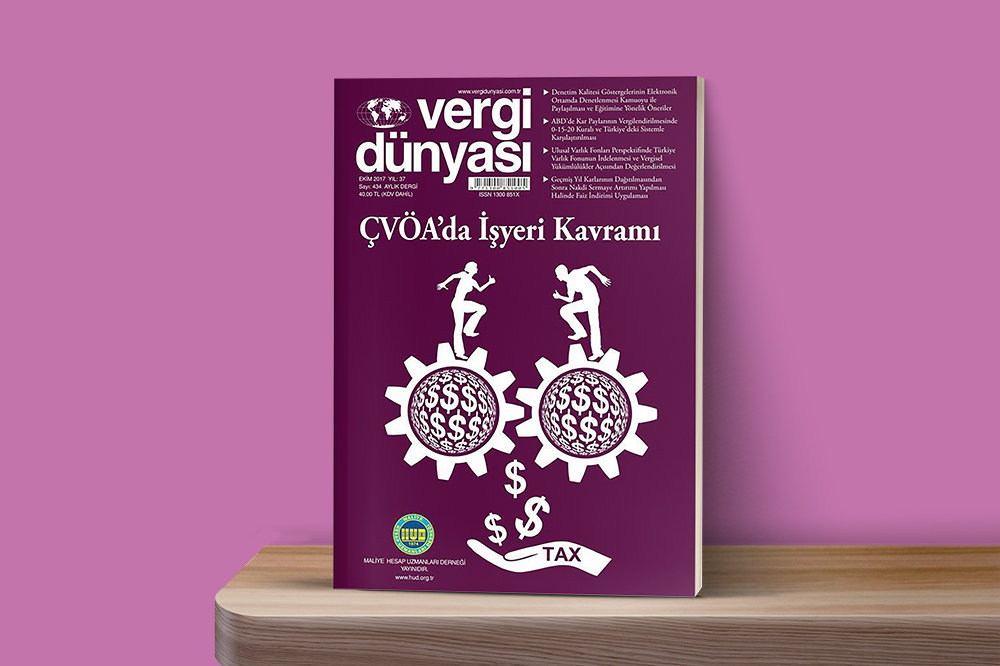
Ekim 2017 Vergi Dünyası Dergisi
Ekim 2017 Yıl:37, Sayı:434 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik