Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2026
Diğer Faaliyetlerden Elde Edilen Kazançlara İndirimli Kurumlar Vergisi Uygulamasında Kazanç Ayrımı
VERGİ BAŞMÜFETTİŞİ ANIL ÇAĞLAR SESLİ
200
Sepete Ekle
Bu çalışma, yatırım teşvik belgesi çerçevesinde indirimli kurumlar vergisi uygulamasının bir parçası olan “diğer faaliyetten elde edilen kazanç” ifadesinde geçen kazanç kelimesinin anlamını tartışmaktadır. Yatırım teşvik belgeli yatırımlarda devlet desteğinin bir parçası olan indirimli kurumlar vergisi uygulaması, yatırım döneminde mükelleflerin diğer faaliyetlerinden elde ettikleri kazançlara da indirimli vergi oranı uygulanmasına imkan tanımaktadır. Ancak, "yatırımdan elde edilen kazanç" ile "diğer faaliyetlerden elde edilen kazanç" ifadelerinin tespitinde ticari bilanço karı ve mali kar ayrımı noktasında ciddi uygulama farklılıkları ve tereddütler bulunmaktadır.
Mevcut özelgeler aracılığı ile ilan edilen idari görüş; yatırımdan elde edilen kazancı "ticari bilanço karı" olarak kabul ederken, diğer faaliyetlerden elde edilen kazancı "mali kar" (safi kazanç) olarak tanımlamaktadır. Ancak diğer faaliyetlere isabet eden mali karın nasıl hesaplanması gerektiği belirsizliğini koruduğundan söz konusu ikili ayrım uygulamada tereddüt yaratmaktadır. Bu eksiklik nedeniyle mevcut idari görüş yorumlanarak yapılan işlemler yasal dayanaktan yoksun vergi planlaması riskleri tartışılmaktadır. Sonuç olarak, uygulamadaki belirsizliklerin giderilmesi ve hukuk güvenliğinin tesisi için konunun idari bir düzenleme ile net bir biçimde izah edilmesi gerektiği vurgulanmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Nisan2026
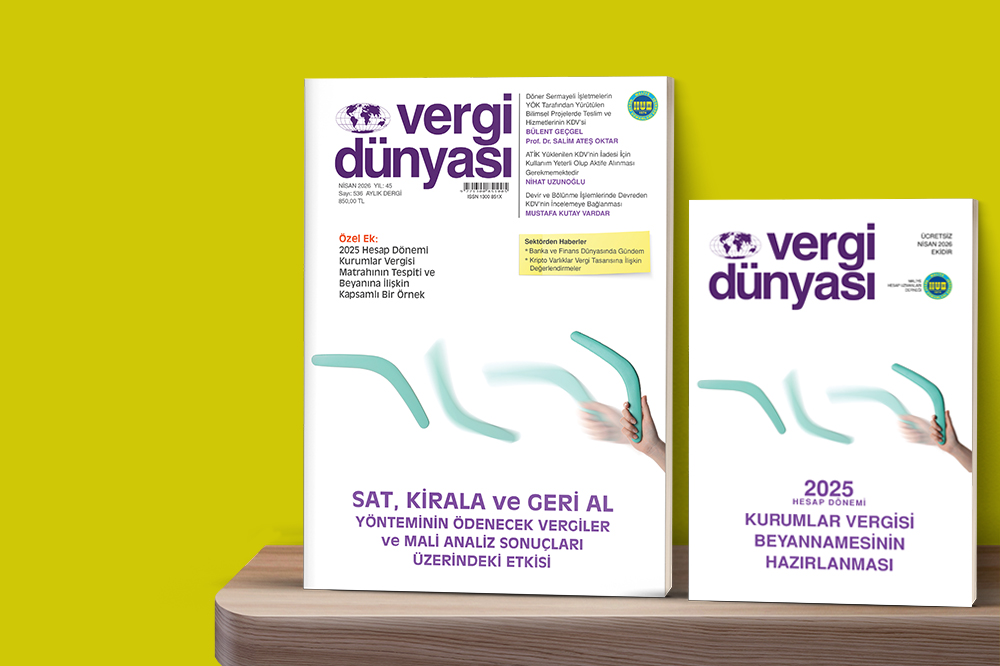
NİSAN 2026 VERGİ DÜNYASI DERGİSİ
NİSAN 2026, Yıl:45, Sayı:536 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik