Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Dönem Sonu Emtia Değerlemeleri
ESKİ HESAP UZMANI, YMM AV DR. NUMAN EMRE ERGİN
200
Sepete Ekle
Değerleme, Vergi Usul Kanunu (VUK)’nda vergi matrahının hesaplanmasıyla ilgili olan iktisadi kıymetlerin takdir ve tespiti olarak tanımlanmış olup, ticari kazancın doğru bir şekilde tespit edilmesi amacını taşımaktadır. İşletmeler, sahip oldukları ticari malların bir kısmını satarken, bir kısmı da dönem sonunda kalabilmektedir. Stokta kalan bu malların envanterinin çıkarılması ve kanuni ölçülere uygun olarak değerlemeye tabi tutulması mali karın doğru tespiti, dolayısıyla da ödenecek verginin doğru hesaplanmasına etki etmektedir.
VUK’un değerleme esaslarına ilişkin düzenlemelerde, emtia için genel olarak maliyet bedeli esası benimsenmiştir. Ancak özel durumlarda emtianın değerlemesinde emsal bedel esasının uygulanacağı da belirtilmiştir.
Makalemizde de emtia stoklarının nasıl değerleneceği ve uyulması gereken esaslar hakkında bilgilere yer verilmiştir.”
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2015
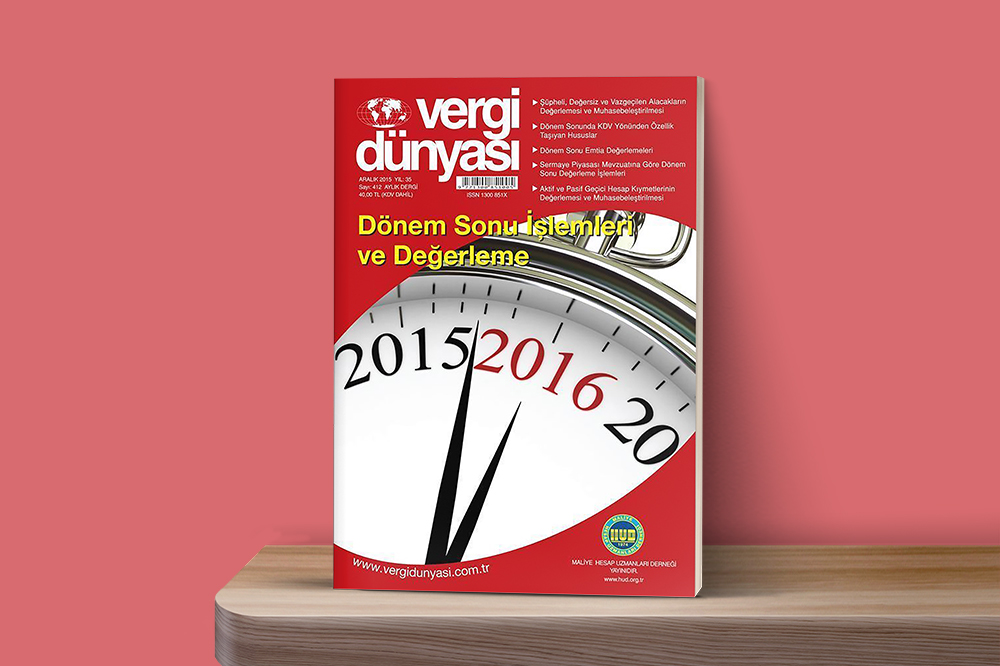
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik