Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2011
Dönem Sonu İşlemlerinin Muhasebeleştirilmesi
Eski Hesap Uzmanı SEÇKİN ALTINEL
200
Sepete Ekle
Ticari işletmelerin faaliyetleri sürekli olmakla birlikte, dönemsellik ilkesi çerçevesinde her dönemin faaliyetlerinin kendi içinde değerlendirilmesi gerekmektedir. Her döneme ilişkin faaliyet sonuçları ile mali yapı hakkındaki bilgiler ise dönem sonunda hazırlanan mali tablolar aracılığıyla ilgililere sunulur. Şirket ortakları ve çalışanları, yatırımcılar ve kredi kuruluşlarının yanı sıra vergi alacaklısı olarak devlet söz konusu mali tablolardan yararlanır. Mali tabloları hazırlamak ve bu tablolarda yer alacak bilgilerin gerçekliğini ve doğruluğunu sağlamak amacıyla yapılması gereken işlemler ise dönem sonu işlemleri olarak adlandırılır. Muhasebe kayıtlarına esas teşkil eden fiili envanter süreciyle başlayan bu süreç, tespit edilen olumlu veya olumsuz farkların denkleştirilmesi amacıyla yapılan muhasebe kayıtları ile tamamlanır. Öncelikle ticari karın tespitinin yapıldığı bu süreçte, vergi kanunlarındaki standartlar çerçevesinde mali kara ulaşılır. Bu çalışmanın amacı da, vergi kanunlarının öngörmüş olduğu standartlar esas alınarak dönem sonunda yapılması gereken işlemlerin muhasebeleştirilme prensiplerini incelemektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2011
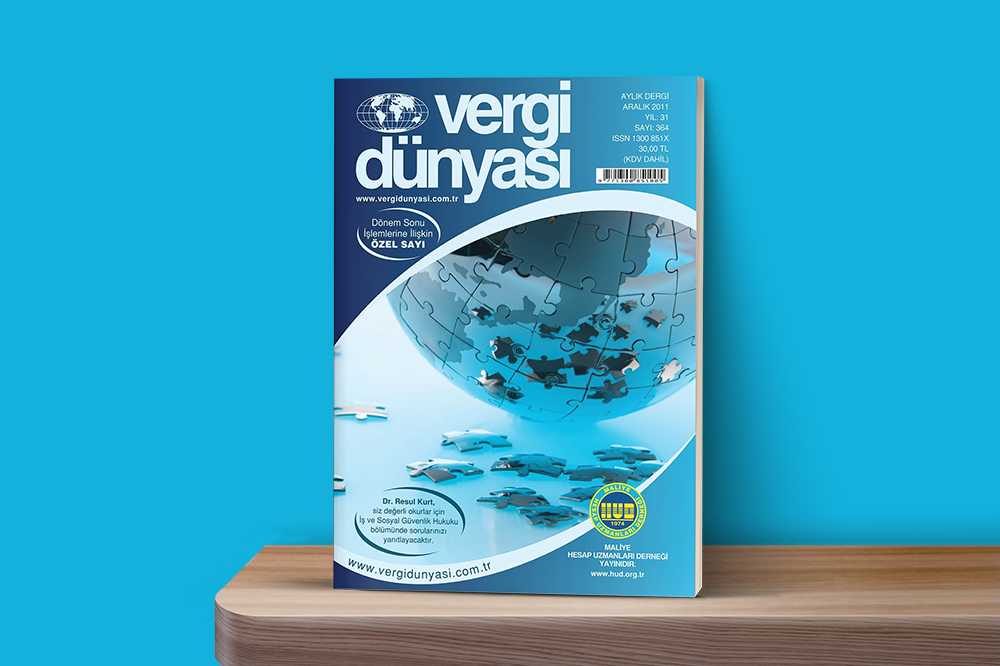
Aralık 2011 Vergi Dünyası Dergisi
Aralık 2011, Yıl:31, Sayı: 364 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik