Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Dönem Sonunda Düzenlenmesi Gereken Mali Tablolar
Eski Hesap Uzmanı İSMAİL ÖZSOY
200
Sepete Ekle
Mali tablolar, hem işletme içine hem de işletme ile ilişkisi olan (finans çevresi, yatırımcılar, devlet...gibi) işletme dışı unsurlara işletmelerin ticari ve mali yapısına ilişkin bilgiler sunar. Bu mali tabloların, 6102 sayılı Türk Ticaret Kanunu ile getirilen yeni düzenlemelerle birlikte, vergi kanunları ve Türkiye Muhasebe Standartları (TMS) yönünden ayrı ayrı düzenlenmesi gerekli hale getirilmiştir. Hem ticaret hukuku hem de vergi kanunlarına göre hazırlanması gereken mali tablolar birçok yönden benzerlik göstermektedir. Ancak ticaret hukuku ve vergi kanunlarına göre hazırlanan mali tabloların düzenlenme esasları, içerikleri ve sonuçları birbirlerinden farklılık göstermektedir.
Bu çalışmada işletmeler için dönem sonunda düzenlenmesi gereken mali tablolara ve söz konusu mali tablolara ilişkin 1 sıra no'lu Muhasebe Sistemi Uygulama Genel Tebliği'nde (MSUGT) yer alan düzenlenme ilkelerine yer verilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

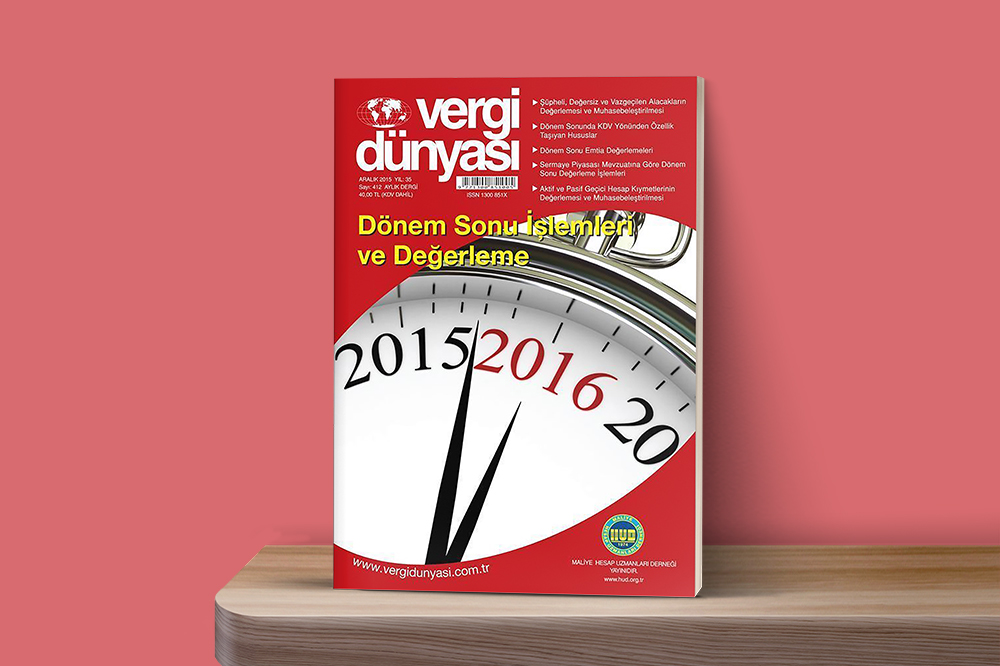 Aralık2015
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik