Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Dönem Sonunda Kdv Yönünden Özellik Taşıyan Hususlar
Eski Baş Hesap Uzmanı, İVDB KDV-ÖTV Eski Grup Müdür V. ÖZCAN AVCİ
200
Sepete Ekle
Dönem faaliyetleri ile ilgili olarak düzenlenecek mali tablolara dayanak teşkil eden dönem sonu işlemleri sırasında KDV açısından da birtakım düzeltme ihtiyaçları ortaya çıkabilmektedir. Zayi olan malların satın alınması sırasında hesaplanan, örtülü sermaye faizleri gibi kanunen kabul edilmeyen giderler nedeniyle ödenen, Kanunda sayılan kuruluşlara bedelsiz teslim edilen mal ve hizmetlerin iktisabında yüklenilen KDV’nin düzeltilmesi yazımızda değinilen konulardan bazılarıdır. Yazımızda ayrıca KDV iadesi talep eden işletmeler açısından dönem sonunda önem arz eden bazı hususlarda hatırlatılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Baş Hesap Uzmanı, İVDB KDV-ÖTV Eski Grup Müdür V. ÖZCAN AVCİ 200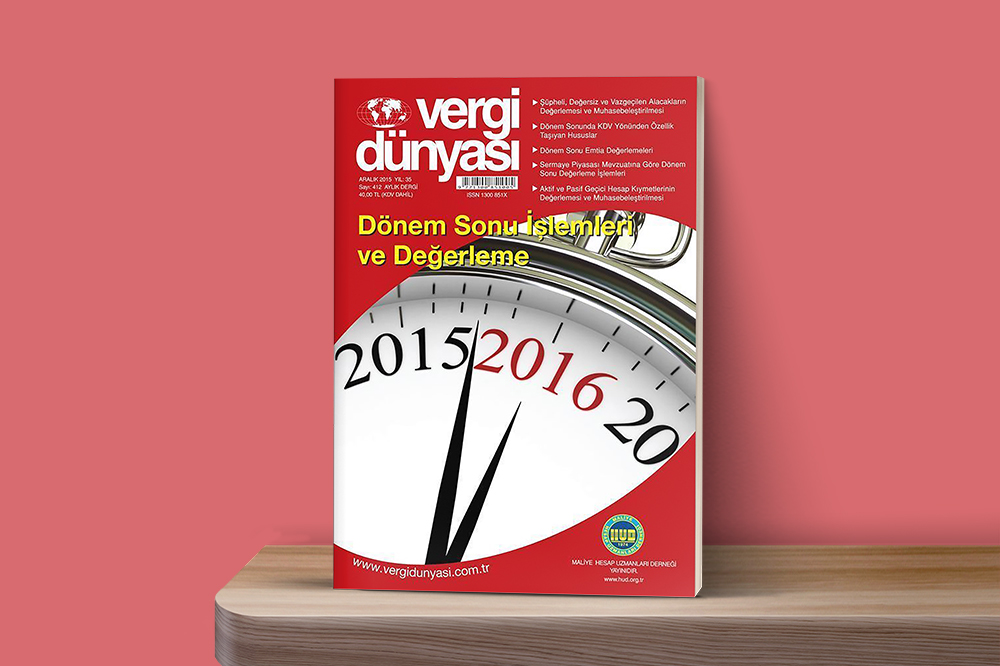 Aralık2015
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik