Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
Edinilmiş Mallara Katılma Rejiminin Veraset Ve İntikal Vergisine Yansıması Gerekliliğini Çözen Pratik Bir Yöntem: 1136 Sayılı Kanun Uyarınca 35/a Uzlaşma Tutanakları
İSTANBUL ÜNİ. HUKUK FAKÜLTESİ MALİ HUKUK DOKTORA ÖĞRENCİSİ AV DİLA ALPAY
200
Sepete Ekle
7338 Sayılı Veraset ve intikal Vergisi Kanunu (VİVK ), 2002 yılında yürürlük kazanan 4721 Sayılı Türk Medeni Kanunu (TMK )’ndan neredeyse yarım asır önce yürürlüğe girmiştir. Bu nedenle VİVK içerisinde TMK ile birlikte yürürlüğe giren mal rejimi tasfiyesine ilişkin hükümlere atıf bulunmamaktadır. Mirasın tasfiyesi sürecinin; kanunen ölüm (ve boşanma ) sonrası gündeme gelecek olan “mal rejimi tasfiyesi” sürecinden ayrı bir süreç olması uygulamada ölüm suretiyle intikâl eden mallarda doğrudan mirasın tasfiyesine geçilmesi ile sonuçlanmaktadır. Hukuk devletinde hazineye aktarılmaması gereken bir tutarın aktarılması, aktarılması gereken bir paranın aktarılmamasından daha büyük bir sakıncadır. TMK uyarınca evliliğin ölüm ile sona ermesi mal rejimi tasfiyesi sebebi olarak düzenlenmiştir. Bu bakımdan ölüm gerçekleştiğinde mal rejimi tasfiyesi ve mirasın tasfiyesi olmak üzere iki adet tasfiye gündeme gelecektir. Mal rejimi tasfiyesinden kaynaklanan “Edinilmiş malların” terekeden ayrıştırılması ise her zaman mükelleflerin birbirilerine dava açması ile sağlanmak durumunda değildir. Hukuk devleti ilkesinden kaynaklanan bu gereklilik uygulamada pratik çözümler üretilmesine zemin hazırlamıştır. Çalışma, edinilmiş mallara katılma rejiminin veraset ve intikâl vergisine olan etkisi eksenindedir. Varılan sonuç Veraset ve İntikal Vergisi Kanunu’nun Türk Medeni Kanunu’nun kabul ettiği yasal mal rejimi ile uygunluğunun hem mevzuat hem de uygulama bakımından sağlanması gerektiğidir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
İSTANBUL ÜNİ. HUKUK FAKÜLTESİ MALİ HUKUK DOKTORA ÖĞRENCİSİ AV DİLA ALPAY 200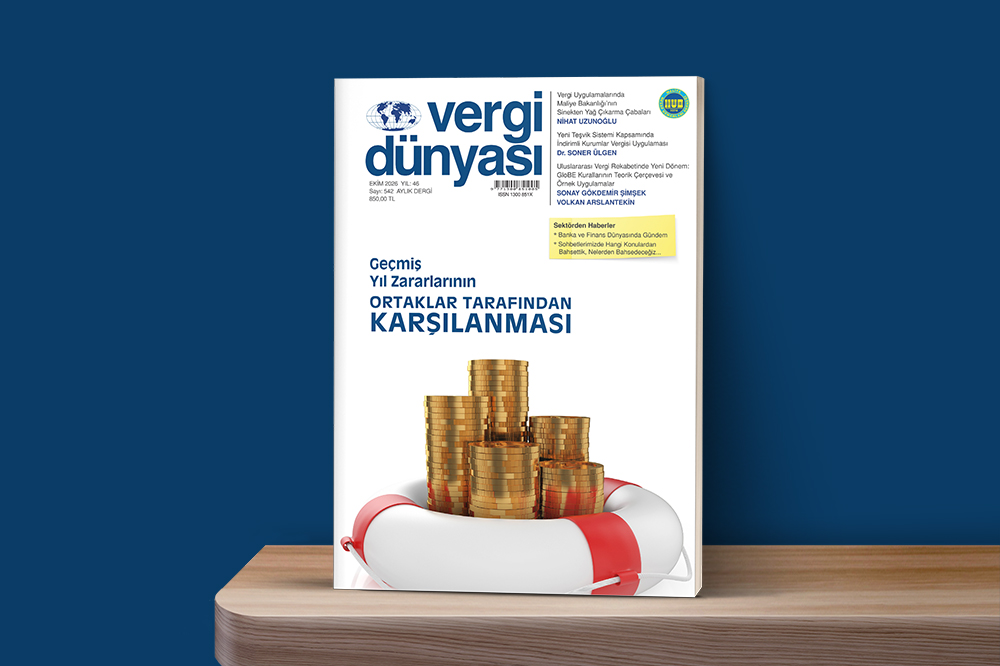 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik