Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2020
DR. ÖĞR. ÜYESİ ZÜBEYİR BAKMAZ
Eksperlik Kazançlarının Gelir Vergisi Açısından Değerlendirilmesi
DOKUZ EYLÜL ÜNİ. İİBF MALİYE BÖLÜMÜ PROF. DR. ZEYNEP ARIKANDR. ÖĞR. ÜYESİ ZÜBEYİR BAKMAZ

200
Sepete Ekle
Gerçek kişi eksperler, uzmanlıklarını bağımlı veya bağımsız olarak piyasaya sunarak gelir elde ederler. Eksperlik hizmetlerinden elde edilen kazançlar, hizmetin icra edilme durumuna göre gelir vergisi açısından farklı nitelik kazanır. Gerçek kişi eksperlerin uzmanlıklarını icra etmeleri sonucu elde edilen gelir ücret olabileceği gibi serbest meslek kazancı da olabilmektedir. Gerçek kişiler tarafından resmi formda sunulan eksperlik hizmetlerinden doğan kazançlar için Gelir Vergisi Kanunu’nda yapılan özel bir düzenleme ile gelir vergisi sisteminin teorik mantığından uzaklaşılmıştır. Bu durum teori ve uygulama açısından farklı yorumların ortaya çıkmasına ve ihtilafların yaşanmasına neden olmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
DOKUZ EYLÜL ÜNİ. İİBF MALİYE BÖLÜMÜ PROF. DR. ZEYNEP ARIKAN, DR. ÖĞR. ÜYESİ ZÜBEYİR BAKMAZ 200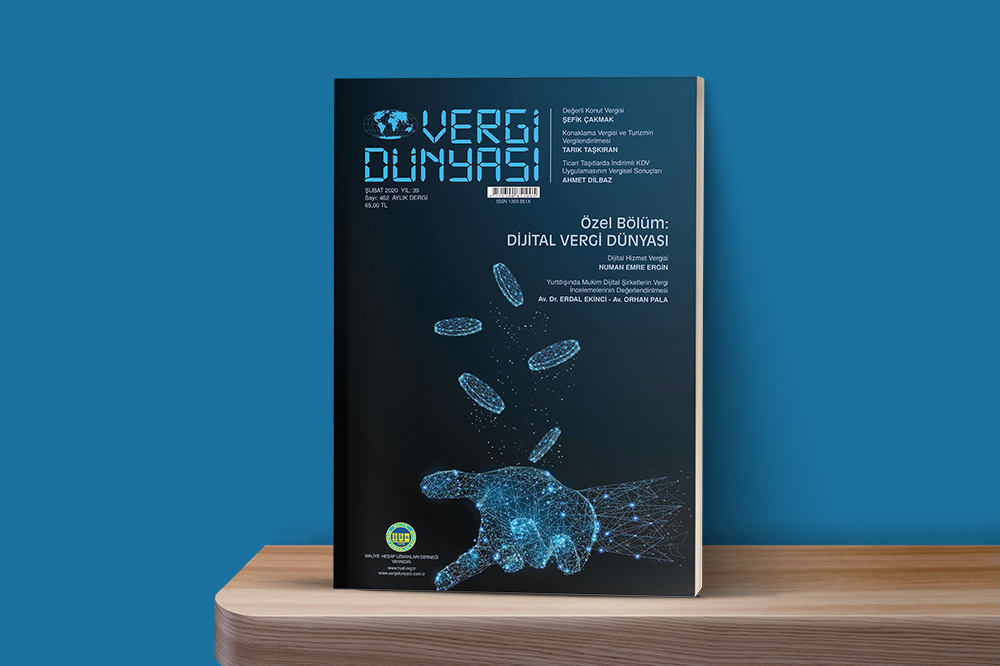 Şubat2020
Şubat 2020 Vergi Dünyası Dergisi
Şubat 2020, Yıl:39, Sayı:462 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik