Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2017
Elektronik Ticaret Modellerinin Hukuki Mahiyeti Ve Vergilendirilmelerinde Özellik Arz Eden Durumlar
AVUKAT CEREN KÜPELİ
200
Sepete Ekle
Satıcılara, ürünlerini pazarlayacakları bir elektronik pazar yeri sağlayan ve sanal mağaza olarak da adlandırılan elektronik ticaret girişimleri, 5651 sayılı İnternet Ortamında Yapılan Yayınların Düzenlenmesi ve Bu Yayınlar Yoluyla İşlenen Suçlarla Mücadele Edilmesi Hakkında Kanun’un 2. maddesi uyarınca, elektronik pazar bağlamında yer sağlayıcı olarak kabul edilmekte ve söz konusu Kanun uyarınca yükümlülükler üstlenmektedirler. Vergi hukuku bağlamında ise, sanal mağazalardan yapılan satımlarda vergiyi doğuran olayın ve mükellefin tespiti önem arz etmekte, bu nedenle ürünlerin elektronik ticaret girişimlerince kâr maksimizasyonunun sağlanması amacıyla farklılaştırılmış tedarik usullerinin irdelenmesi gerekmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

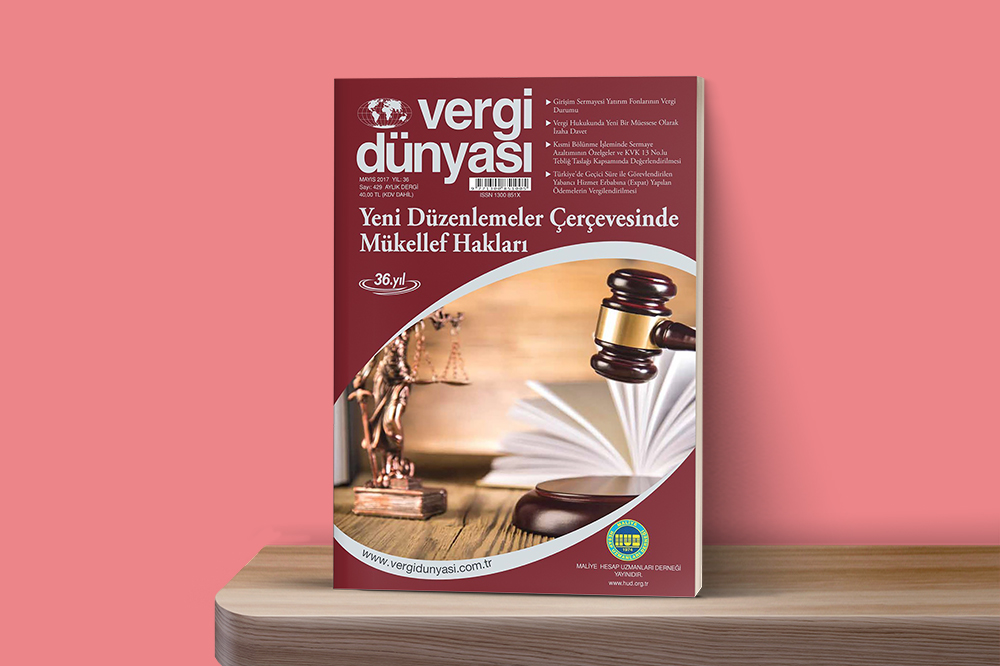 Mayıs2017
Mayıs 2017 Vergi Dünyası Dergisi
Mayıs 2017 Yıl:36, Sayı:429 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik