Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2025
Elektronik Ticaretin Vergilendirilmesinde Yeni Dönem - Stopaj Uygulaması-
Eski Baş Hesap Uzmanı MUSTAFA BURÇİN DİKMEN
200
Sepete Ekle
02.08.2024 tarih ve 32620 sayılı Resmi Gazete’de yayımlanan 7524 sayılı Kanunun 4, 33 ve 34.maddeleri ile Gelir Vergisi Kanunu’nun 94.maddesi ile Kurumlar Vergisi Kanunu’nun 15. ve 30. maddelerine bentler eklenmek suretiyle , 23/10/2014 tarihli ve 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun hükümlerine göre aracı hizmet sağlayıcılarının ve elektronik ticaret aracı hizmet sağlayıcılarının, mezkûr Kanun kapsamındaki faaliyetleri dolayısıyla hizmet sağlayıcılarına ve elektronik ticaret hizmet sağlayıcılarına yaptıkları ödemeler stopaj kapsamına alınmış olup uygulama 01.01.2025 tarihinde yürürlüğe girmiş bulunmaktadır.
22.12.2024 tarihli ve 32760 sayılı Resmi Gazete’de yayımlanan 21.12.2024 tarih ve 9284 sayılı Cumhurbaşkanı Kararı ile 23/10/2014 tarihli ve 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun hükümlerine göre aracı hizmet sağlayıcılarının ve elektronik ticaret aracı hizmet sağlayıcılarının, mezkûr Kanun kapsamındaki faaliyetleri dolayısıyla hizmet sağlayıcılarına ve elektronik ticaret hizmet sağlayıcılarına yaptıkları ödemelerde stopaj oranı % 1 olarak belirlenmiş olup uygulamaya ilişkin ayrıntılar yazımızın konusunu oluşturmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

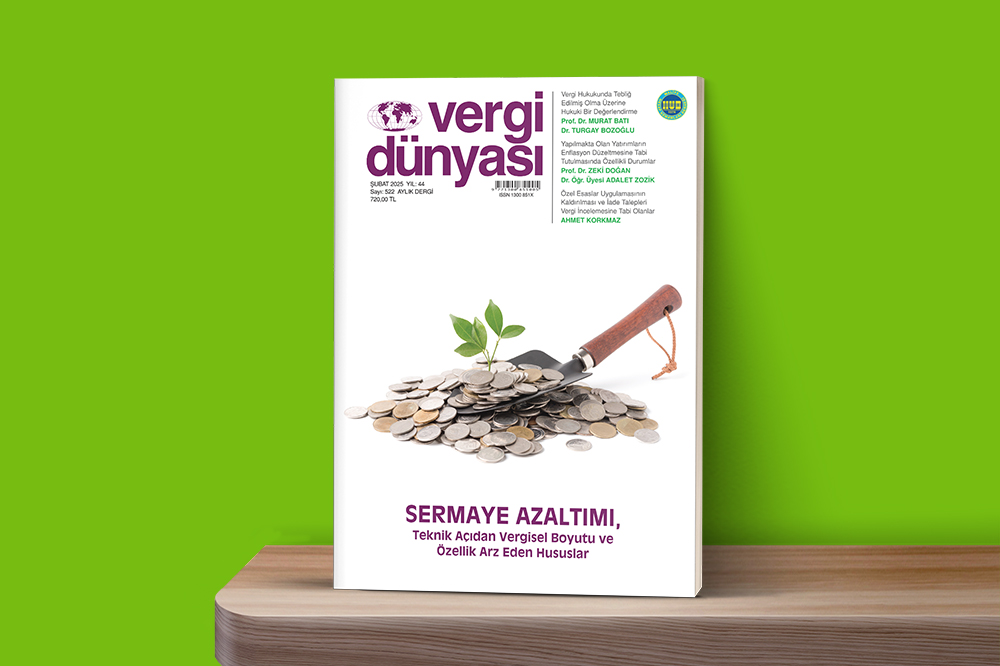 Şubat2025
ŞUBAT 2025 VERGİ DÜNYASI DERGİSİ
ŞUBAT 2025, Yıl:44, Sayı:522 ISSN No: 1300-851X 720 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik