Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2020
Emlak Vergisinde Tarh Zamanaşımı Süresine Eleştirel Bir Bakış
VERGİ MÜFETTİŞİ HASAN BAK
200
Sepete Ekle
Türkiye’de emlak vergisi mükellefi sayısı yaklaşık olarak 23 milyon gibi yüksek bir rakama tekabül etmektedir. Bu denli çok kişinin hayatına doğrudan etki eden emlak vergisi genel itibariyle bina ve arsalar üzerinden alınan ve geliri, yönetimi belediyelere ait olan bir vergi türüdür.
Emlak vergisi genel bütçe gelirleri dışında belediyelere ait bir vergi olmasının dışında diğer vergilerden farklı birçok yönü de mevcuttur. Bu farklılığın en belirgin olduğu alan ise verginin tarh zamanaşımı süresiyle ilgilidir.
Çalışmamızda Emlak Vergisi Kanununda yer alan tarh zamanaşımı süresinin genel zamanaşımı süresinden farkı ortaya konularak bu farklılığın yarattığı sorunlara ve çözüm önerilerimize yer verilecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Şubat2020
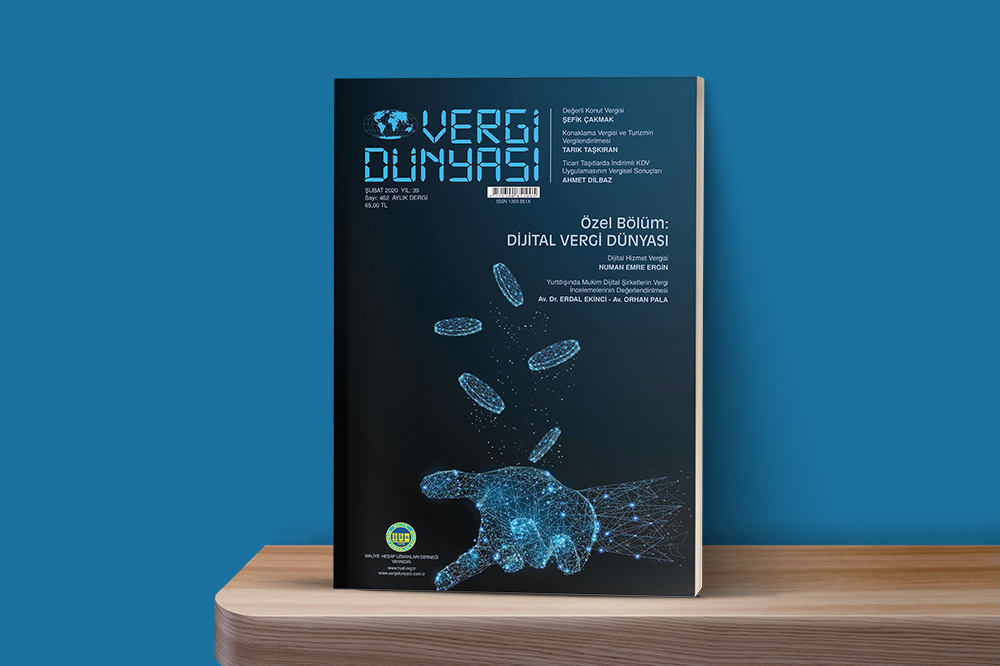
Şubat 2020 Vergi Dünyası Dergisi
Şubat 2020, Yıl:39, Sayı:462 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik