Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2015
Finansal Araçların, Tms Değerleme Hükümleri İle Vuk Değerleme Hükümleri Açısından Analizi Ve Karşılaştırması
BAĞIMSIZ DENETÇİ HAŞMET YILDIRIM
200
Sepete Ekle
13/01/2011 tarihli ve 6102 sayılı Türk Ticaret Kanunu’nun 88’ inci ve Geçici 1’ inci maddeleri ile 26/09/2011 tarihli ve 660 sayılı KHK’nın 9’uncu, 26’ ncı ve Geçici 1’ inci maddeleri uyarınca; münferit ve konsolide finansal tablolarının hazırlanmasında Türkiye Muhasebe Standartlarını uygulayacak işletmelerin finansal tablolarındaki kar, ticari karı oluşturacaktır. Mali kar ise, vergi kanunları düzenlemelerine göre oluşacak kar olacaktır. Standartlardaki değerleme esasları ile vergi kanunlarındaki değerleme esasları birbirleriyle her zaman örtüşmemektedir. Bu nedenle ticari kar ile mali kar arasında farklar oluşmaktadır. Vergi beyanı mali kara göre yapılacağından, standartlardaki değerleme hükümlerine göre oluşan ticari karda düzeltmeler yapılması gerekecektir. Bu yazıda finansal araçlarla ilgili standartlardaki değerleme esasları ile vergi kanunlarındaki değerleme esasları incelenerek, ortaya çıkacak farklarla ilgili, ticari kardan mali kara geçerken yapılacak düzeltmeler üzerinde durulacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Şubat2015
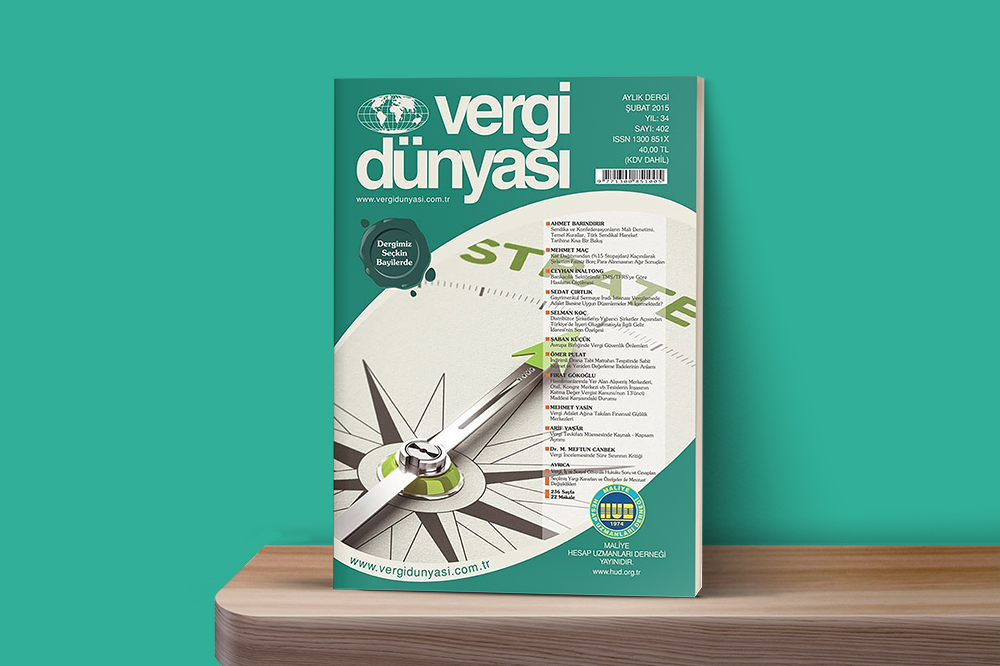
Şubat 2015 Vergi Dünyası Dergisi
Şubat 2015, Yıl:34, Sayı: 402 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik