Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2012
Finansal Kiralama İşlemlerinde Değerleme
Eski Hesap Uzmanı GÖKHAN BELGE
200
Sepete Ekle
Finansal kiralama işlemi, işletmenin genel ihtiyaçları için kullanılan kredilerden farklı olup taraflar arasında gerçekleştirilen işlemin konusu varlık olarak karşımıza çıkmaktadır. Finansal kiralama işlemi işletmelerin varlık edinimlerinde yeni bir finansal strateji getirdiği gibi, modern finansman anlayışının getirisi olarak son dönemlerde işletmelerin sıkça başvurduğu yöntemlerin başında gelmektedir. Finansal kiralamanın tanımı ve koşullarıyla ilgili gerek 3226 sayılı Finansal Kiralama Kanunu, gerekse Vergi Usul Kanunu’nda sadece finansal kiralama işlemlerinin değerlemesine ilişkin olarak düzenlenen mükerrer 290'ıncı madde gereğince özellik arz etmektedir. Bunun yanında TMS 17 kiralama standardı da kiralama işlemlerini faaliyet kiralaması ve finansal kiralama olarak ayırmış, finansal kiralama tanımına daha geniş kapsamda eklemeler yapmıştır. Yazımızda finansal kiralama işlemlerinin özellikleri ve değerleme esasları açıklanmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2012
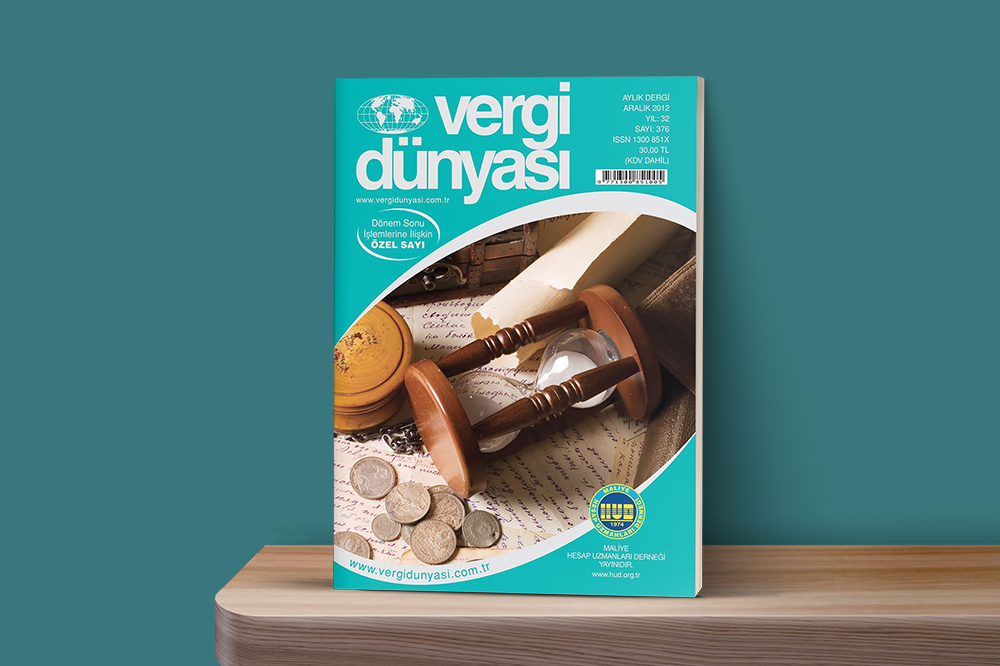
Aralık 2012 Vergi Dünyası Dergisi
Aralık 2012, Yıl:31, Sayı:376 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik