Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2016
Finansal Kiralama İşlemlerinde İktisap Tarihi
Eski Hesap Uzmanı OKAN COŞGUN
200
Sepete Ekle
Vergi yazınında taşınmaz satış kazanç istisnası mükellefler tarafından yararlanılan önemli teşvik düzenlemelerinden biridir. Söz konusu istisnanın uygulanmasında iktisap tarihi çok önem arz etmektedir. Zira iktisap tarihinden başlayarak belli bir süre sonra taşınmaz elden çıkarıldığında istisna hükümlerinden faydalanılabilmektedir.
Finansal kiralama işlemlerinin kendine özgü yapısı gereği taşınmazın mülkiyeti sözleşme süresi sonunda kiracıya intikal etmektedir. Öte yandan, sözleşme süresi boyunca kiracı, hukuken malik sıfatını kazanmamakla beraber, ekonomik açıdan aynen bir malikin hukuki durumu içine sokulmuş bulunmaktadır.
Vergi İdaresi ve yargıya göre, finansal kiralama işlemlerinde, kiracı, sözleşme süresi sonunda tapu tescili ile birlikte taşınmazı iktisap etmektedir. Mamafih, mülkiyet devri ile sonuçlanan finansal kiralama işlemlerinde, sözleşme süresinin başlangıcında zilyetliğin devri ile birlikte iktisap süresinin başladığına dair alternatif anlayışın benimsenebileceği makale içinde paylaşılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Mart2016
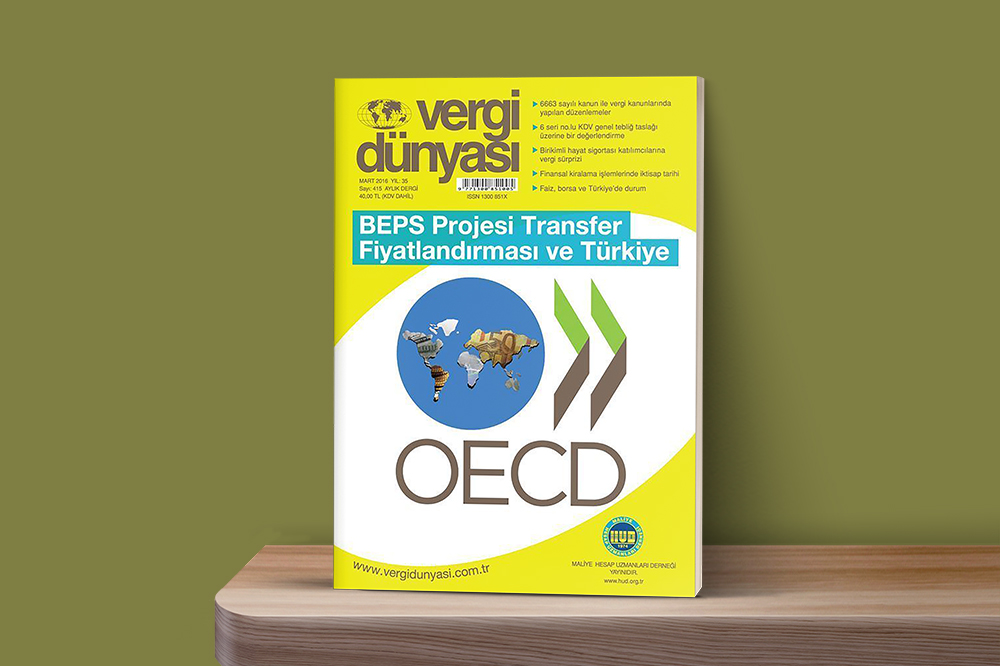
Mart 2016 Vergi Dünyası Dergisi
Mart 2016, Yıl:35, Sayı:415 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik