Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
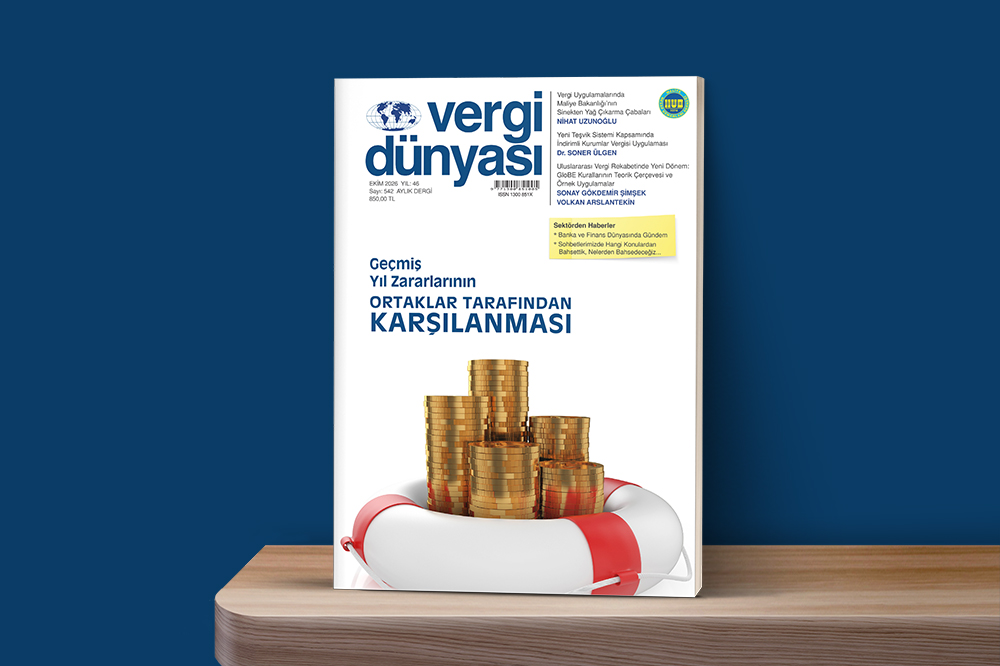
Geçmiş Yıl Zararlarının Ortaklar Tarafından Karşılanması
ESKİ BAŞ HESAP UZMANI, YMM RAMAZAN YAKIŞIKLI
200
Sepete Ekle
Şirketlerin geçmiş yıl zararlarının ortaklar tarafından karşılanması, uygulamada sermaye tamamlama veya zarar telafi fonu olarak adlandırılmaktadır. Bu işleme ilişkin verilen yeni özelgede, söz konusu aktarımın finansman temini niteliğinde olmadığı, ayrıca herhangi bir mal teslimi veya hizmet ifası gerçekleşmediği gerekçesiyle KDV’nin konusuna girmediği belirtilmiştir. Özelgede ayrıca, Kurumlar Vergisi Kanunu’nun 6’ncı maddesinin üçüncü fıkrası kapsamında, ilgili şartların sağlanması hâlinde bu tutarların kurum kazancının tespitinde dikkate alınmaması gerektiği ifade edilmiştir. Makalemizde bu olayın kurumlar vergisi ve katma değer vergisi bakımından sonuçları, TTK 376 çerçevesindeki sermaye tamamlama uygulamasıyla birlikte ele alınmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik