Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Gelir Ve Kurumlar Vergileri Matrahlarının Tespitinde İndirim Olarak Dikkate Alınabilecek Bağış Ve Yardımlar
Eski Hesap Uzmanı ERDEM ERDOĞAN
200
Sepete Ekle
193 sayılı GVK’nın 89’uncu ve 5520 sayılı KVK’nın 10’uncu maddeleri hükmü uyarınca gelir ve kurumlar vergisi mükellefleri tarafından belli şartlar dahilinde yapılacak bağış ve yardımların, bir kısmının %5’i, bir kısmının ise tamamı verilecek beyannameler üzeride ayrıca gösterilmek şartıyla kazançtan indirilebilmektedir. Ayrıca bazı özel kanunlarda da ilgili kanun kapsamında yapılan bağış ve yardımların gelir ve kurumlar vergisi matrahlarının tespitinde indirim konusu yapılabileceğine ilişkin düzenlemelere yer verilmiştir. Diğer taraftan 3065 sayılı KDVK’nın 17/2-(b)’nci ve geçici 23’üncü maddeleri hükmünde belirtilen kurum ve kuruluşlara yapılan bedelsiz mal teslimleri ve hizmet ifaları katma değer vergisinden müstesna tutulmuştur.
Bağış ve yardımların gelir ve kurumlar vergisi matrahlarının tespitinde indirim konusu yapılmasının ve katma değer vergisinden müstesna tutulmasının şartları ile bağış ve yardımların muhasebeleştirilmesi makalemizin konusunu oluşturmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

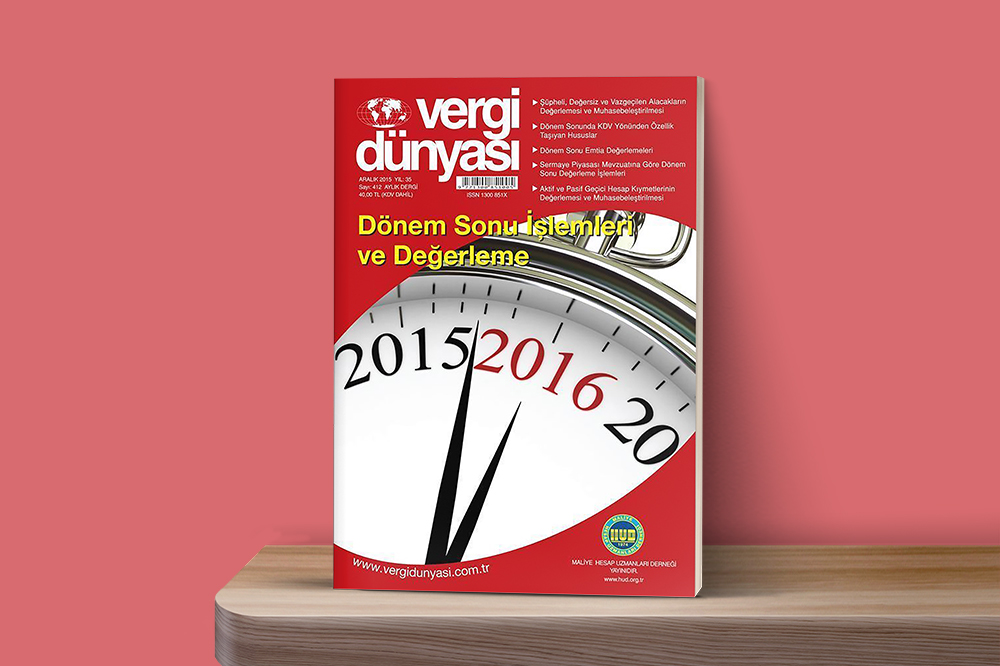 Aralık2015
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik