Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2015
Eski Hesap Uzmanı ÜZEYİR GÜLLÜ
Gerçek Kişiler Tarafından Gerçekleştirilen Gayrimenkul Satışlarının Mükellefiyet Açısından Ticari Kazanç Ve Değer Artış Kazancı Yönünden Değerlendirilmesi
Eski Hesap Uzmanı BEKİR ÇELİKEski Hesap Uzmanı ÜZEYİR GÜLLÜ

200
Sepete Ekle
Makalemizde, gerçek kişiler tarafından; ilişkili veya ilişkisiz, gerçek veya tüzel kişilere gerçekleştirilen gayrimenkul satışlarının hangi durumlarda Gelir Vergisi Kanunu’nun 37/2(4)’üncü maddesinde düzenlenen ticari kazanç hükümleri doğrultusunda veya mezkûr Kanunun Mükerrer 80/1(6)’ncı maddesi kapsamında değer artış kazancı hükümleri doğrultusunda vergilendirilmesi gerektiği hususu üzerine yürütülen tartışmalara açıklık getirilmeye çalışılacaktır.
Gayrimenkuller sadece satış işlemi nedeniyle el değiştirmemekte; kat karşılığı temlik, ayni sermaye olarak devir, veraset yoluyla veya ivazsız olarak intikal, takas ve kamulaştırma işlemleri gibi farklı hukuki işlemlere de konu edilmek suretiyle el değiştirebilmektedir. Değerlendirmelerimizde, gayrimenkullerin hukuki niteliği itibariyle satış işlemine konu edilmesi halinde doğan kazancın tabi tutulması gereken vergilendirme rejimine ilişkin olarak ticari kazanç ve değer artış kazancı yönüyle ortaya çıkan belirsizlikler izah edilmeye çalışılacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Hesap Uzmanı BEKİR ÇELİK, Eski Hesap Uzmanı ÜZEYİR GÜLLÜ 200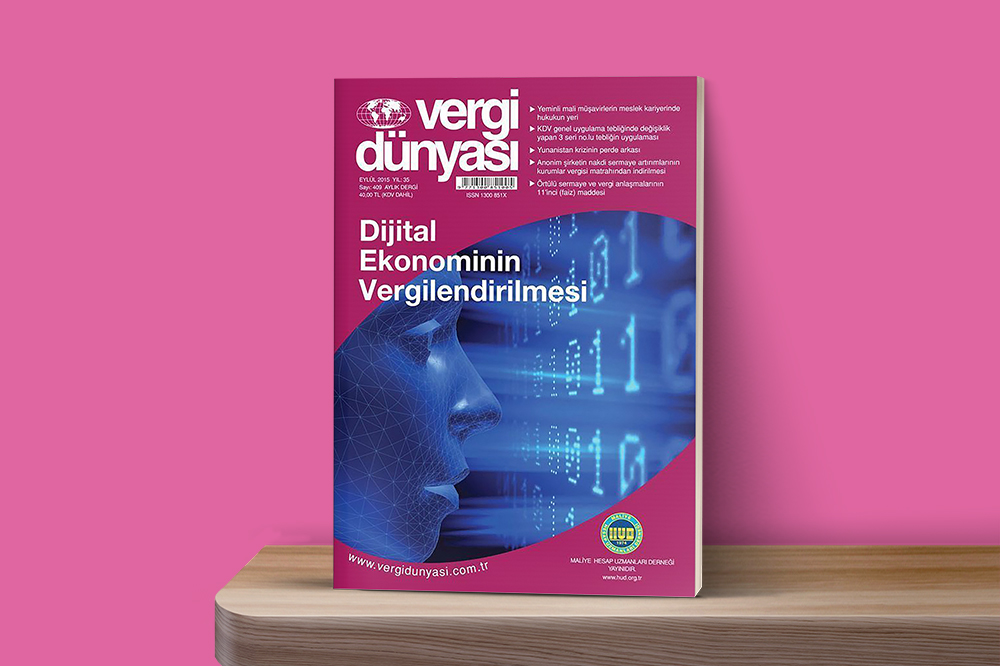 Eylül2015
Eylül 2015 Vergi Dünyası Dergisi
Eylül 2015, Yıl:35, Sayı:409 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik