Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2013
Gerçek Kişilerce Yurt Dışında Elde Edilen Gelirlerin Türkiye?deki Vergilendirme Durumu Ve Varlık Barışı
ESKİ HESAP UZMANI MEHMET BİNGÖL
200
Sepete Ekle
Tam mükellef gerçek kişilerce yurt dışında elde edilen gelirler yıllık beyan esasında vergiye tabidir. Yurt dışında elde edilen toplam gelir üzerinden Gelir Vergisi’ndeki artan oranlı (%15-%35) vergi tarifesine göre vergi ödenmesi gerekir. Oysa faiz, menkul kıymet satış kazancı, türev ürünler kazançları, yatırım fonu gibi aynı neviden gelirlerin Türkiye içinde elde edilmesi halinde ya çok düşük oranda vergi stopajı uygulaması vardır ya da bu gelirler hiç vergiye tabi değildir. Bu sebeple yurt dışında gelir elde eden kişiler Türkiye’de vergi beyanından kaçınmakta ve birikimler yurt dışında kalmaya devam etmektedir. Böylece zaman zaman gündem gelen “varlık barışı” ihtiyacının sebeplerinden birinin farklı vergi uygulamaları olduğu ortaya çıkmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

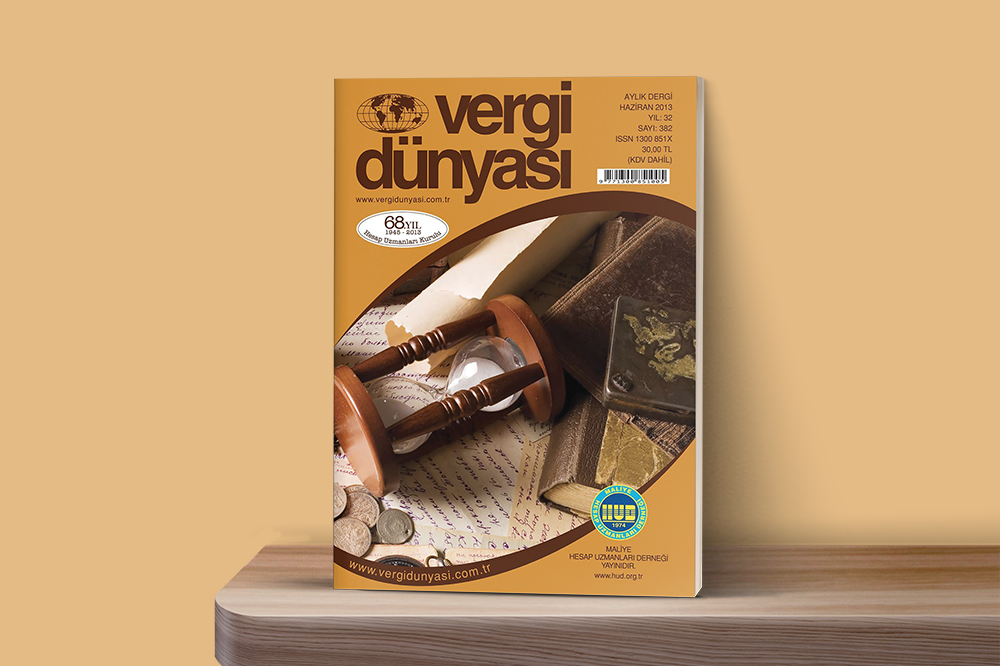 Haziran2013
Haziran 2013 Vergi Dünyası Dergisi
Haziran 2013, Yıl:32, Sayı:382 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik