Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ağustos 2017
Gerçek Lehdar (beneficial Owner) Kimdir? Nasıl Tespit Edilir?
ESKİ HESAP UZMANI, KUZEY AMERİKA VERGİ DANIŞMANI ALPER CİHAD DEMİR
200
Sepete Ekle
Vergi anlaşmalarının hükümlerinin kötüye kullanılmasının önlenmesini hedefleyen gerçek lehdar şartı, OECD Model Vergi Anlaşması’nın önemli kavramlarından biridir. Her ne kadar bu kural, 40 yıldır anlaşmaların bir parçası olsa da, pratiğinde yaşanan zorluklardan dolayı vergi idareleri tarafından fiiliyatta nadiren uygulanabilmiştir. Ulusal vergi otoriteleri arasında hızlanan iletişim ve bilgi değişimi sayesinde söz konusu prensibin, uluslararası vergilendirme gündeminde daha büyük bir yer işgal etmesi beklenmektedir. Bu nedenle, “gerçek lehdar kimdir” ve “bu kişi/kurumun tespitinde en uygun metotlar nelerdir” sorularının açık bir şekilde yanıtlanması gerekmektedir. Çalışma, söz konusu meseleleri, OECD Yorumları ve çeşitli ülkelerden derlenmiş yargısal içtihatlar çerçevesinde ele almaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
ESKİ HESAP UZMANI, KUZEY AMERİKA VERGİ DANIŞMANI ALPER CİHAD DEMİR 200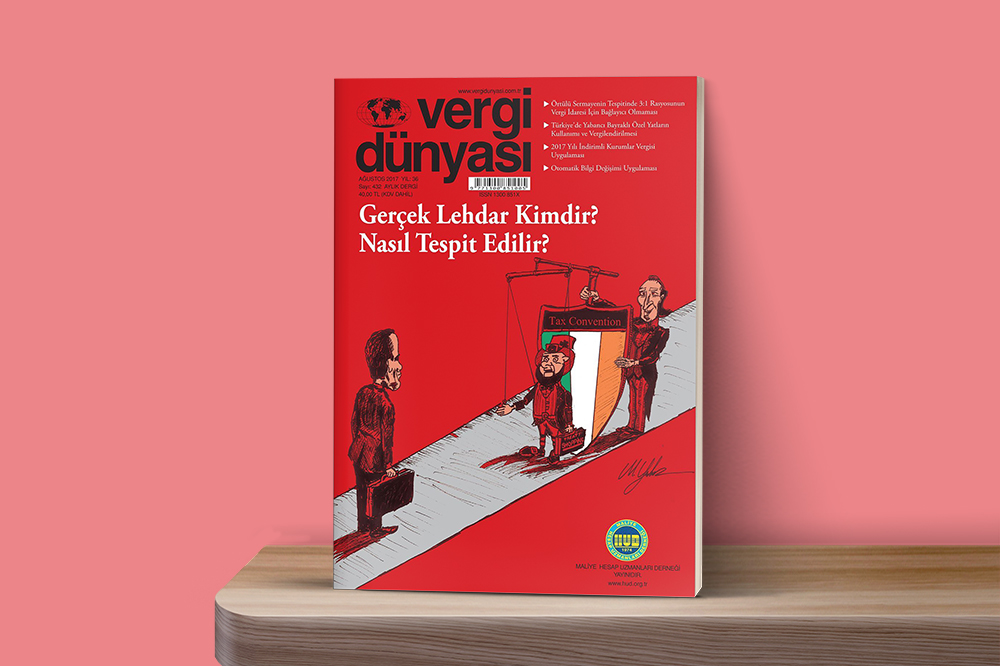 Ağustos2017
Ağustos 2017 Vergi Dünyası
Ağustos 2017 Yıl:36, Sayı:432 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik