Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2017
Girişim Sermayesi Yatırım Fonlarının Vergi Durumu
Eski Baş Hesap Uzmanı CİHAT KUMUŞOĞLU
200
Sepete Ekle
Yazının özü, Girişim Sermayesi Yatırım Fonlarının vergi durumunu açıklığa kavuşturmak ve gerek Fonun kendisi nezdinde ve gerekse Fonun katılımcısı yatırımcılar açısından vergi mevzuatı üzerine bir değerlendirmedir.
Girişim Sermayesi, büyüme potansiyeli barındıran veya büyüme evresindeki orta büyüklükteki şirketlere ortak olmak suretiyle finansman ve katma değer sağlayan teşebbüsü ifade eder. Girişim Sermayesi Yatırım Fonlarının kazançları esasen Fon aktifindeki hisselerinin satışından doğan kazançlar ile bu şirketlerden elde edilen kar paylarından oluşur. Fon nezdindeki vergiler ile Fona katılım yapan kişi veya şirketler için “Girişim Sermayesi Fonu” düzenlemesindeki vergi avantajı bu kapsamda ele alınacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

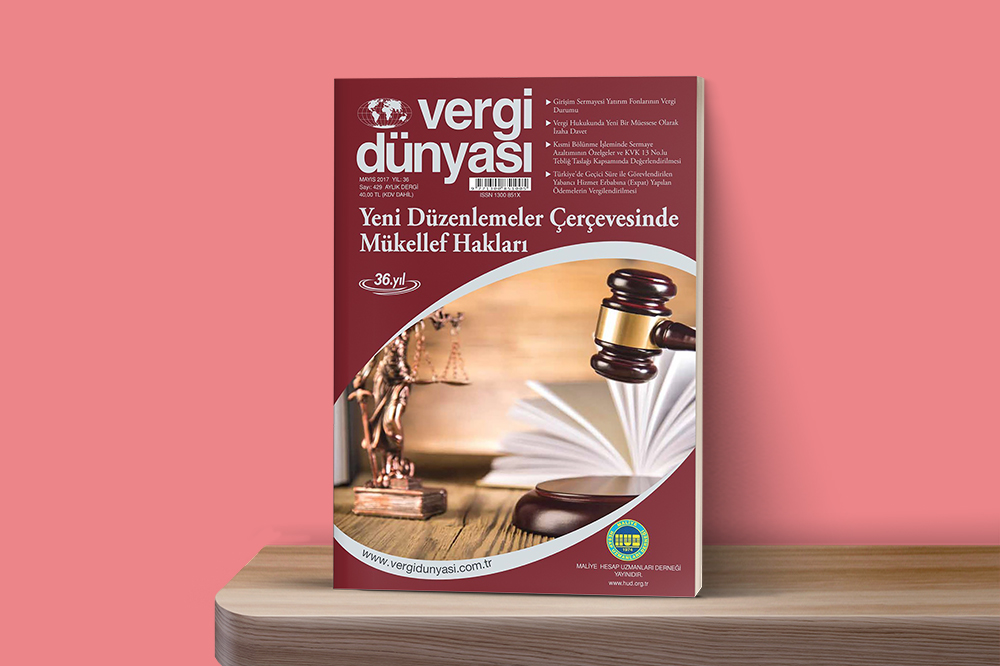 Mayıs2017
Mayıs 2017 Vergi Dünyası Dergisi
Mayıs 2017 Yıl:36, Sayı:429 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik