Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
Girişim Şirketlerinin Finansmanında Kullanılan Paya Dönüştürülebilir Borç Ve Muhasebeleştirilmesine İlişkin Öneriler
BAYBURT ÜNİ., SBMY, FİNANS BANKACILIK VE SİGORTACILIK BÖLÜMÜ, MALİYE PRG. DR ÖĞR ÜYESİ ADALET ZOZİK
200
Sepete Ekle
Paya dönüştürülebilir borcun muhasebeleştirilmesi ve raporlanması TMS 32 Finansal Araçlar: Sunum ve TFRS 9 Finansal Araçlar Standardı kapsamında ele alınmaktadır. Bu kapsamda, söz konusu finansal aracın bileşenlerinin ayrı ayrı değerlendirilmesi, finansal borç ve öz kaynak tanımları çerçevesinde sınıflandırılması gerekmektedir. Yapılan sınıflandırma, muhasebe uygulamalarını doğrudan etkilemektedir. Hukuki açıdan ise önemli gelişmeler yaşanmaktadır. 7582 Sayılı Kanun ile teknogirişim rozeti sahibi halka açık olmayan şirketlerin paya dönüştürülebilir borç sözleşmelerine dayalı olarak gerçekleştirecekleri şarta bağlı sermaye artırımlarında Türk Ticaret Kanunu’nun ilgili hükümlerinin uygulanmayacağına ilişkin bir istisnaya yer verilmiştir. Bu çalışmada, paya dönüştürülebilir borcun TMS 32 Finansal Araçlar: Sunum ve TFRS 9 Finansal Araçlar Standardı kapsamında sınıflandırılması ve ölçümü incelenmektedir. Ayrıca, uygulayıcılara yol göstermek amacıyla, girişim şirketleri açısından muhasebe standartları ve Tekdüzen Hesap Planı kapsamında farklı senaryolara ilişkin örnek muhasebe kayıtlarına yer verilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
BAYBURT ÜNİ., SBMY, FİNANS BANKACILIK VE SİGORTACILIK BÖLÜMÜ, MALİYE PRG. DR ÖĞR ÜYESİ ADALET ZOZİK 200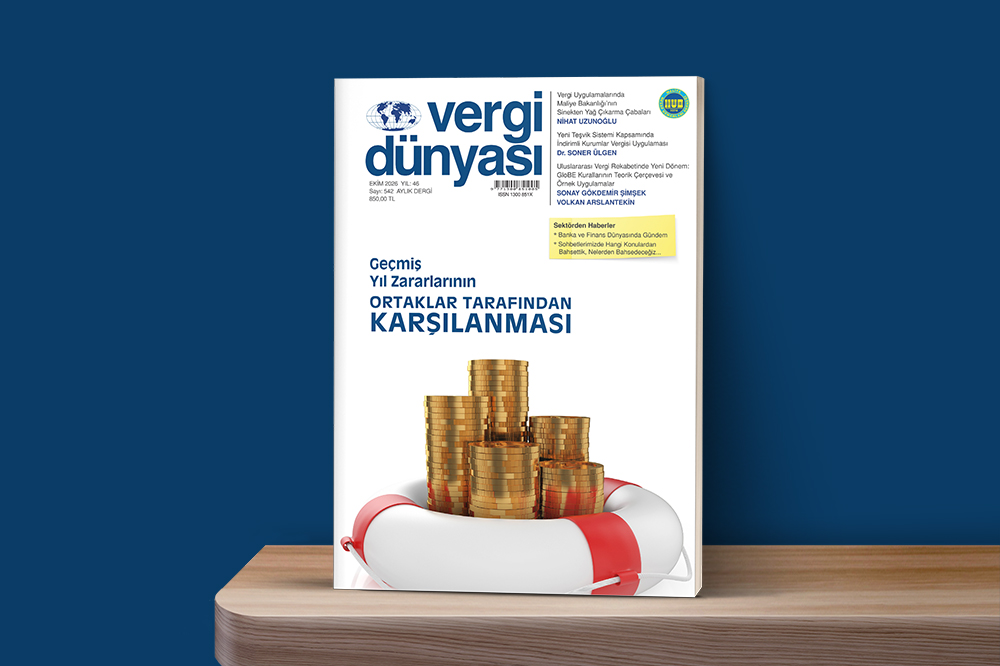 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik