Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Eylül 2016
Hem Yıllık Beyanname Hem De Münferit Beyanname İle Bildirmesi Gereken Kazanç Ve İradı Bulunan Dar Mükelleflerde Beyan Düzeni
VERGİ MÜFETTİŞİ ZAFER DEMİRKOL
200
Sepete Ekle
193 Sayılı Gelir Vergisi Kanunu’nda dar mükellef gerçek kişilerin uluslararası vergi hukuku kapsamındaki mülkilik ilkesi gereğince belirlenen durumlarda ve çifte vergilendirmeyi önleme anlaşmaları çerçevesinde mukim ülke statüsü nedeniyle Türk vergi kanunları kapsamında vergilendirilmesi öngörülmüştür. Bu kapsamda dar mükellef gerçek kişiler için vergiyi doğuran olay yalnızca gelirin elde edilmesi ile sınırlı olmamakta bunun yanı sıra Türkiye’de elde edilmiş olma şartı aranmaktadır. Türkiye’de gelir elde eden dar mükellef gerçek kişilerin vergilendirilmesinde de farklı esaslar öngörülmüştür. Tam mükellefler bakımından gelirin beyanında yaygın olarak yıllık beyanname kullanılırken dar mükelleflerin vergilendirilmesinde de yıllık, münferit beyannameler ve stopaj usulü uygulanmaktadır. Dar mükellefler açısından elde edilen gelir unsurlarının yıllık beyanname ve münferit beyanname ile beyanı gereken kazanç ve iratlar olması durumunda vergilendirme ve beyanname verme esasları bu çalışmada açıklanmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Eylül2016
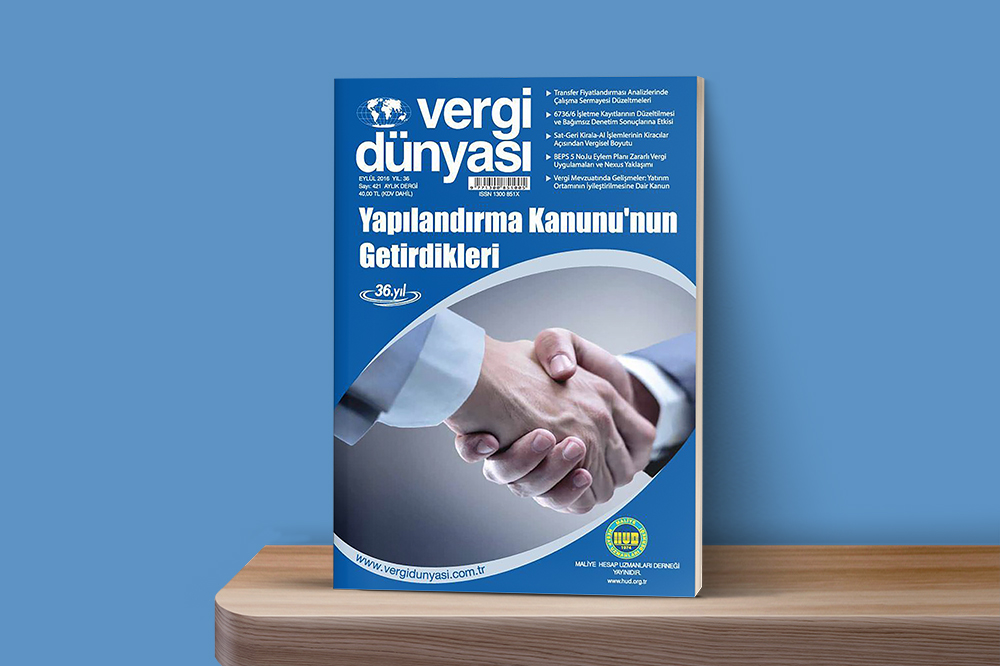
Eylül 2016 Vergi Dünyası Dergisi
Eylül 2016, Yıl:36, Sayı:421 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik