Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
Hisse Senedi Opsiyonlarında Mükerrer Vergileme Sorunu
SMMM, ULUSLARARASI VERGİ VE TRANSFER FİYATLANDIRMASI MÜDÜR YRD. BDO DENET KEVORK ALTINKAYA
200
Sepete Ekle
İşverenler tarafından işçilere hisse senedi opsiyonu temin edilmesi benimsenen bir uygulamadır.
Hisse senedi opsiyonu uygulamasına göre şirket hissesinin emsal bedelden düşük bir bedel ile transferi işçi nezdinde ücret geliri yaratmaktadır.
Bununla beraber, işçinin hisse senedini ilerleyen tarihte satması da sermaye değer artış kazancı teşkil edebilir niteliktedir. Kazançtan bahsedebilmek için hisse senedinin satım fiyatının alım bedelinden yüksek olması gerektiği tabiidir.
Hisse senedinin satım anında, hisse senedi alım bedelinin yanlış tespiti ücretli nezdinde mükerrer vergileme riski yaratabilir. Şöyle ki; alım bedeli işçinin hisseyi almak için ödediği meblağ ile kısıtlı tutulursa, hissenin emsal bedeli ile işçi tarafından alımı için ödenen bedel arasındaki fark, yani halihazırda ücret geliri olarak vergilendirilmiş tutar, satım anında bu defa sermaye değer artış kazancı sıfatı ile bir kere daha (mükerrer) vergilenecektir.
Mükerrer vergilemeyi önlemek için en uygun yaklaşım alım bedelinin işçi tarafından ödenen tutar ile kısıtlanmaması, net ücret olarak değerlendirilen farkın hissenin iktisap bedeline ilavesidir.
Fakat vergi mevzuatımızda bu nevi hesaba dayanak teşkil edecek, mükelleflerin müstahdem oldukları şirketin emsal bedelden düşük bir bedel ile satın aldıkları hisselerini ilerleyen dönemde iktisap bedelinden yüksek bir bedel ile satmaları ile doğacak değer artış kazancının mükerrer vergilenmesinin önüne geçecek bir düzenleme bulunmamaktadır. Dolayısıyla bu konuda bir yasal düzenleme ihtiyacı mevcuttur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
SMMM, ULUSLARARASI VERGİ VE TRANSFER FİYATLANDIRMASI MÜDÜR YRD. BDO DENET KEVORK ALTINKAYA 200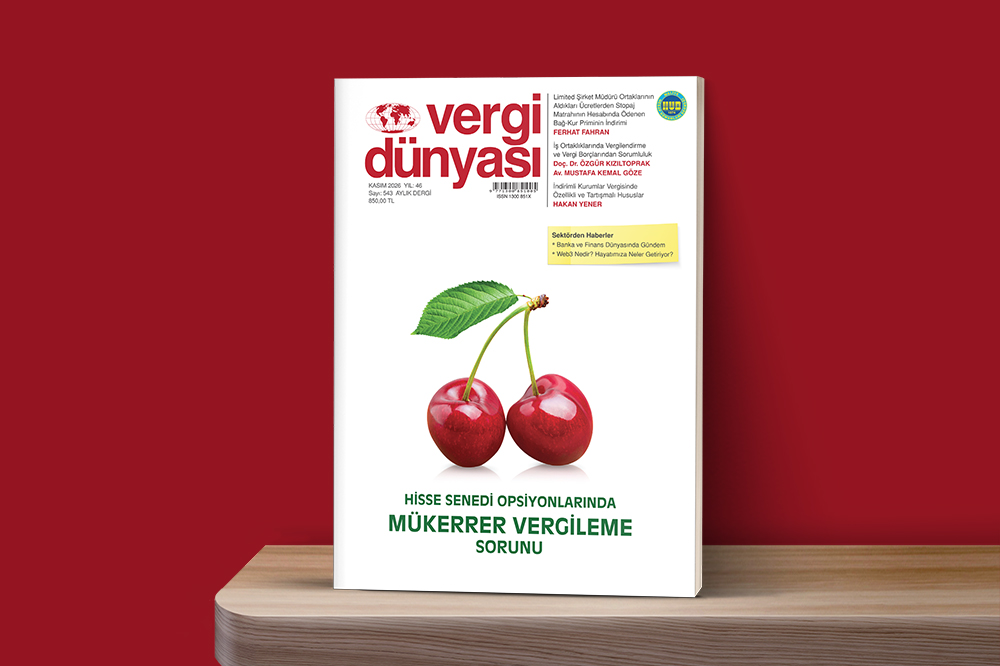 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik