Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2025
VERGİ MÜFETTİŞİ RAMAZAN AYDEMİR
Hizmet Sunucularının Vergi Dünyasındaki Yeri
UZMAN ÖĞRETMEN EBRU POLAT AYDEMİRVERGİ MÜFETTİŞİ RAMAZAN AYDEMİR

200
Sepete Ekle
Bilindiği üzere Türk vergi sistemi esas itibariyle beyan esasına dayanmaktadır. Beyan esası, mükellefin kendi mali durumunu bizzat kendisinin bilmesidir. Vergilendirme sisteminde genel kuralın başka deyişle beyan esasının dışında bir de stopaj usulü bulunmaktadır. Bu usulde, mükellefin kendi mali durumunu (vergi istisnaları) bilmesi her zaman mümkün olmamaktadır. Bu çalışma, hizmet sunucuları tarafından internet ortamında elde edilen kazançlarla birlikte diğer gelir unsurlarının da elde edilmesi halinde vergilendirilmelerine ilişkin gelirin toplanmasını veya beyan dışı bırakılmasını irdelemektedir. Hizmet sunucularının yaşadığı belirsizlikler analitik bir yaklaşımla değerlendirilmiş ve uygulama örneklerine yer verilmiştir. Çalışma, hizmet sunucusu olarak kazanç sağlayanlara yönelik daha sağlıklı vergi bilinci sunmayı ve muhtemel vergi cezalarına dikkat çekmeyi amaçlamakta olup devlet memurları açısından da öneri sunulmuştur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
UZMAN ÖĞRETMEN EBRU POLAT AYDEMİR, VERGİ MÜFETTİŞİ RAMAZAN AYDEMİR 200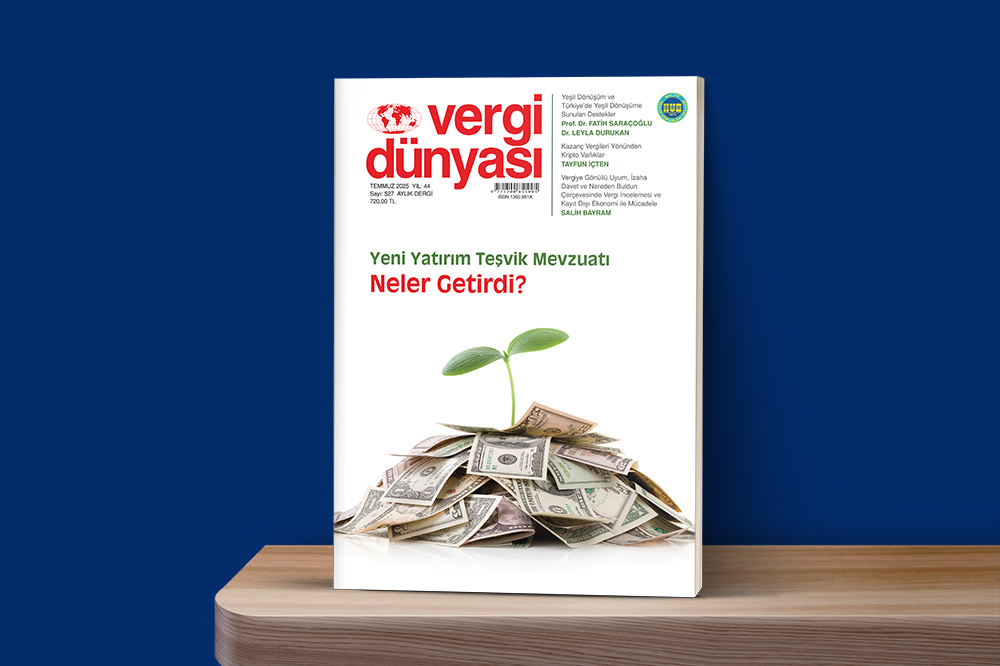 Temmuz2025
TEMMUZ 2025 VERGİ DÜNYASI DERGİSİ
TEMMUZ 2025, Yıl:44, Sayı:527 ISSN No: 1300-851X 720 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik